

A RPS Capital concluiu que o mercado voltou a precificar a Argentina do passado. Em carta, a gestora afirma que ações de bancos, elétricas e telecomunicações do país negociam a múltiplos próximos ou inferiores aos observados nos períodos de maior estresse macroeconômico, apesar da transformação estrutural do país.

Para a RPS, a percepção de risco eleitoral para 2027 e o ambiente externo adverso comprimiram os múltiplos, possivelmente com a ajuda de stops de investidores. Em um cenário extremo, semelhante ao pico de estresse cambial do governo Macri, a gestora usa perdas de 30% a 35% como referência para a tese, embora ativos individuais possam perder mais.
Base fiscal diferente
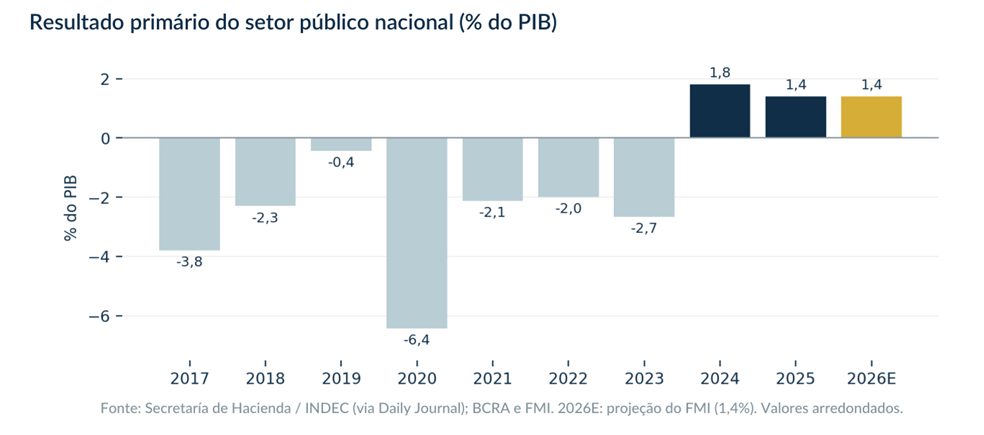
A carta parte da âncora fiscal. Entre 2017 e 2023, o setor público nacional registrou déficits primários recorrentes, que chegaram a 6,4% do PIB em 2020. Desde 2024 o resultado é positivo: superávit de 1,8% do PIB em 2024 e de 1,4% em 2025, uma mudança de cerca de 4 pontos percentuais em relação a 2023. Para 2026, o FMI projeta 1,4%, enquanto o BCRA reportou 1,6% do PIB no terceiro trimestre, em termos anualizados e dessazonalizados.
Mais dólares na economia
A escassez de dólares limitou historicamente o crescimento argentino e amplificou episódios de instabilidade cambial. A RPS vê essa dinâmica mudar com a expansão de energia e mineração, somada à competitividade do agro.
A gestora projeta saldo comercial de US$ 20 bilhões em 2026 e superávits de US$ 40 a 50 bilhões por ano a partir de 2028, com as exportações de bens saindo de cerca de US$ 100 bilhões em 2026 para US$ 150 bilhões em 2030. A projeção depende da execução dos investimentos e da trajetória das importações.
No câmbio, o dólar oficial negociava a ARS 1.544 em 12 de novembro, 21,5% abaixo do teto da banda, de ARS 1.967. As reservas brutas somavam US$ 49,6 bilhões em 5 de novembro. A carta faz ressalvas: reservas brutas não são reservas líquidas, compras de dólares não equivalem a acumulação efetiva, e superávit comercial não é saldo em conta corrente. Mesmo assim, a combinação de disciplina fiscal e maior oferta estrutural de divisas seria um ponto de partida distinto do de 2019 a 2023.
O prêmio de risco de 2027
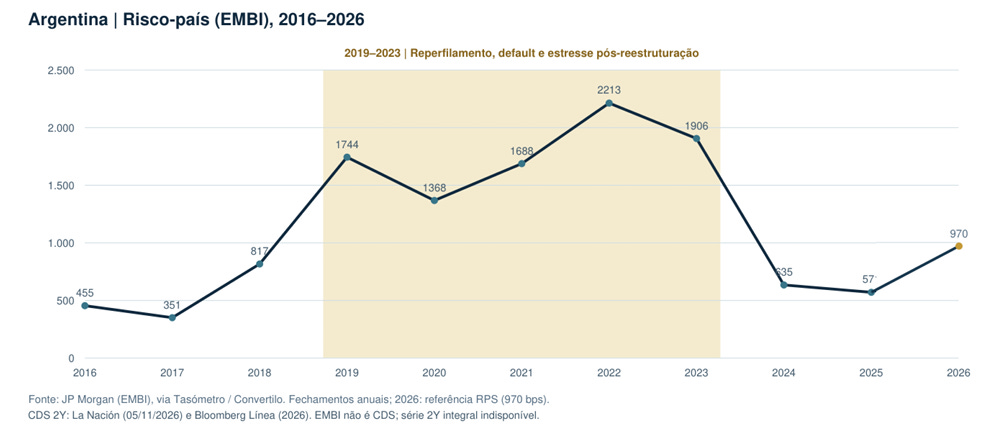
O CDS soberano de dois anos chegou a 972 pontos básicos em 5 de novembro, ante 415 em janeiro e 1.986 em outubro de 2025. Com recuperação hipotética de 40%, o spread atual implica probabilidade acumulada de default de cerca de 28% em dois anos. Segundo a RPS, essa estimativa incorpora prêmios de risco e liquidez e não equivale à probabilidade de derrota eleitoral de Milei.
O período de 2019 a 2023 foi marcado pelo reperfilamento da dívida, em agosto de 2019, pelo default externo de 22 de maio de 2020 e pela reestruturação de agosto de 2020. Para a gestora, mesmo uma eventual derrota de Milei não justificaria, por si só, o retorno aos níveis de risco daquele período. A continuidade da disciplina fiscal e monetária segue determinante.
Bancos, elétricas e telecom
A tese é testada em três setores, todos com desconto relevante frente a pares regionais. A carta mostra descontos de 62% nos bancos (P/BV 2026E), 48% nas elétricas (EV/EBITDA 2026E) e 32% na Telecom Argentina (EV/EBITDA 2026E), que aumentam para 64%, 59% e 34% nas estimativas de 2027.
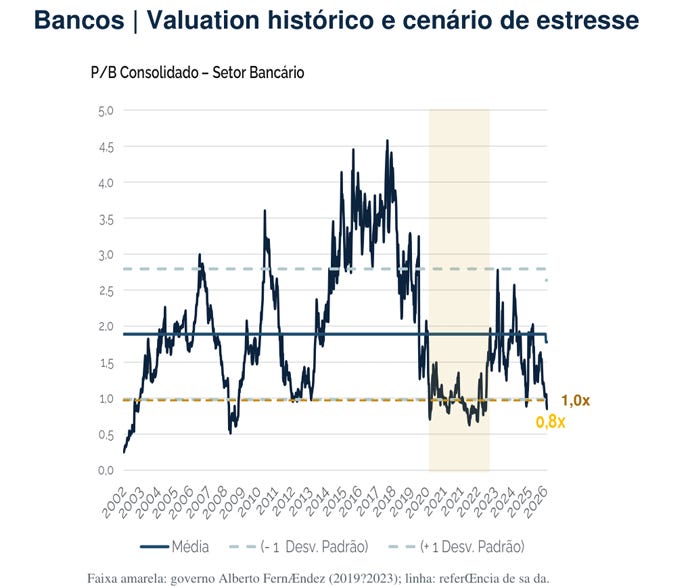
Bancos. O P/BV consolidado do setor está em 0,8x. No governo Alberto Fernández, o piso foi de cerca de 0,7x e a média de referência, de 1,0x, em período marcado pelo default técnico de 2020 e por risco soberano acima de 2.000 pontos básicos em diversos momentos. Os bancos argentinos da amostra negociam entre 0,7x e 1,0x o valor patrimonial em 2026E, contra mediana de 2,3x dos pares regionais. A RPS adota 1,0x como múltiplo de saída para medir o efeito do estresse cambial sobre o patrimônio em dólares.
Com o REER em 80,7, o dólar a ARS 1.544 equivale a um câmbio de ARS 2.680 no extremo do ciclo Macri, quando o REER ficou próximo de 140. A gestora testa também um estresse eleitoral menos severo, de ARS 2.200. Nesse cenário, o patrimônio em dólares cai 29,8% e o retorno setorial é de menos 12,3%. No extremo Macri, o retorno é de menos 28,0%. O ponto de equilíbrio está em ARS 1.930. Na normalização, a 1,4x P/BV e com câmbio estável, o upside é de 75%, o que dá assimetria de 6 para 1 frente ao estresse eleitoral (75 dividido por 12,3) e de 2,7 para 1 frente ao extremo Macri.
É desse cálculo que sai a probabilidade implícita. Mesmo com recuperação conservadora, apenas até 1,0x P/BV e com câmbio estável (alta de 25%), os preços atuais embutem cerca de dois terços de chance de derrota de Milei, se ela implicar o cenário de estresse eleitoral. A carta ressalva que é um exercício binário de valuation, não uma previsão eleitoral.
Elétricas. A tabela original indica desconto de 59% em EV/EBITDA 2027E frente aos pares. A Pampa Energia negocia a 2,6x EV/EBITDA 2027, prêmio de 24% sobre o piso de 2,1x do período Fernández, apesar de um negócio mais dolarizado, menos dependente de tarifas reguladas e com exposição crescente ao petróleo de Rincón de Aranda, em Vaca Muerta. A tese deixou de ser apenas normalização tarifária. O Decreto 450/2025 e as Resoluções 400/2025 e 293/2026 definem a transição para mais competição no mercado atacadista, contratação bilateral e remuneração por eficiência. Para parte da geração existente, o limite de contratação com grandes usuários sobe de 20% para 60% em abril de 2027 e para 80% em abril de 2028, e deixa de existir em janeiro de 2029. Execução regulatória e disciplina de capital seguem determinantes.
Telecom. A Telecom Argentina (TEO) negocia a 3,0x EV/EBITDA dos últimos 12 meses e a 2,9x em 2027E, com FCF yield projetado de 14%. Frente à referência de 4,0x dos períodos de estresse de 2018 e de 2021 a 2023, o múltiplo está 25% abaixo, embora a comparação histórica exija cautela por causa da mudança de perímetro após a compra da Telefónica Móviles Argentina, por US$ 1,245 bilhão. Sem remédios concorrenciais, a operação concentraria 58% do mercado móvel na TEO e 42% na Claro. A aprovação foi condicionada à transferência de 6 milhões de clientes e de espectro a um terceiro operador, e o duopólio não é premissa do cenário base.
Com câmbio estável, a volta a 4,0x geraria upside de 56% para o equity. No estresse eleitoral, a ARS 2.200, o retorno ainda seria positivo em 9%. No extremo Macri, a ARS 2.680, a perda seria de 10,5%, o que mantém assimetria de 5,4 para 1 mesmo no pior caso. O ponto de equilíbrio sobe para ARS 2.402. O cálculo supõe repasse de 30% da depreciação cambial ao EBITDA nominal em pesos, dívida líquida em dólares constante e nenhuma sinergia ou desalavancagem.
O que pode dar errado
Os riscos permanecem. Incerteza eleitoral, fragilidade da economia doméstica, inadimplência, execução de projetos e possíveis frustrações nas estimativas de 2027. A carta lembra que a média histórica não é um piso garantido e que perdas de crédito e múltiplos inferiores podem ampliar o downside. Sem um catalisador de curto prazo, a RPS recomenda seletividade e privilegia empresas com geração de caixa em dólares e menor dependência da recuperação doméstica.
A gestora ainda enxerga Milei como favorito, a cerca de 12 meses das eleições, mesmo em um momento de fragilidade da economia. Para 2027, a perspectiva de desinflação, recuperação da renda real, retomada gradual do crédito e expansão dos setores exportadores abre espaço para melhora significativa do ambiente econômico. A RPS diz não precisar pressupor convergência integral aos múltiplos dos pares regionais: uma normalização parcial do prêmio de risco, combinada à realização das estimativas operacionais, já poderia gerar valorização relevante.
Texto elaborado pelo TRADENEWS a partir da carta “Argentina | Valuation e assimetria de retorno”, da RPS Capital (novembro de 2026). Os gráficos reproduzem dados do material, exceto onde indicado. Conteúdo informativo, sem recomendação de investimento.