
Complicada e Perfeitinha
Recomendação e Análise
Pense em uma tese de investimento:
Crescimento médio de 40% no lucro nos últimos 3 anos;
Índice de eficiência, que mede as despesas operacionais em relação às receitas operacionais, melhorando 8 pontos percentuais;
Rentabilidade saindo de 9,7% no início de 2024 para 16,2% no último trimestre (2T26);
Base de clientes que está dobrando em 4 anos;
Acharia bom? Ficaria empolgado em investir nessa tese? Pois é, esses são os números operacionais e financeiros do Banco Inter (INBR32) nos últimos anos.
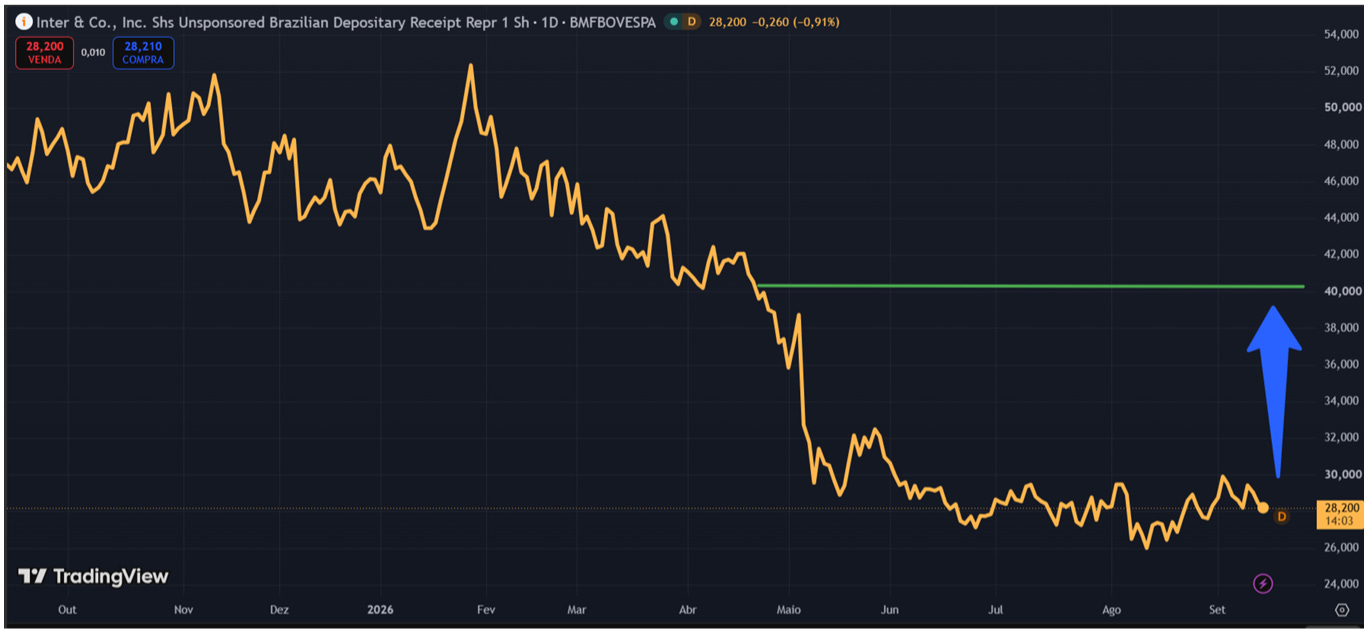
Porém, a ação não vem respondendo a essa evolução. Nos últimos 12 meses, a ação se desvalorizou 40% no mesmo período em que o Ibovespa se valorizou 30%. Diante de fundamentos sólidos, essa diferença me soa exagerada.
Uma razão para essa performance negativa poderia ser o receio do mercado sobre uma deterioração na inadimplência do banco. Esse ponto, de fato, mostrou uma piora nos últimos dois trimestres, no entanto não foi algo específico do Inter.
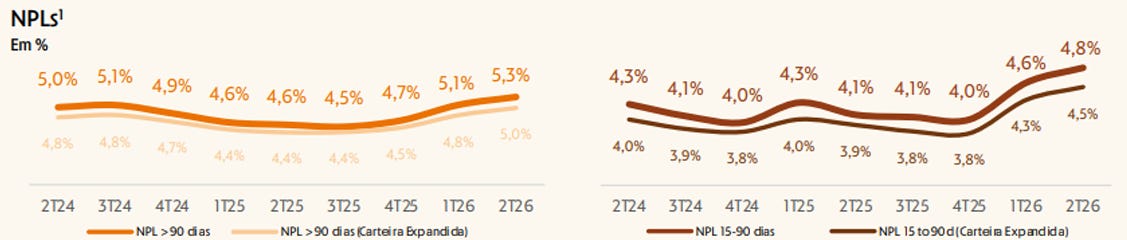
A maioria dos bancos divulgou índices de inadimplência mais altos desde o início do ano, resultado de um alto grau de endividamento das famílias combinado com taxas de juros em patamares elevados. Em suma, o ambiente macro se deteriorou e a prestação ficou apertada para os brasileiros.
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Quer acessar relatórios como esse? Acesse a Nomos+

Análise de Precificação
Quando há uma queda dessa magnitude na ação, sempre procuro analisar a precificação atual: qual o lucro projetado para 12 meses sendo conservador nas análises? Há alguma assimetria favorável na tese? A ação não ficou exageradamente barata?
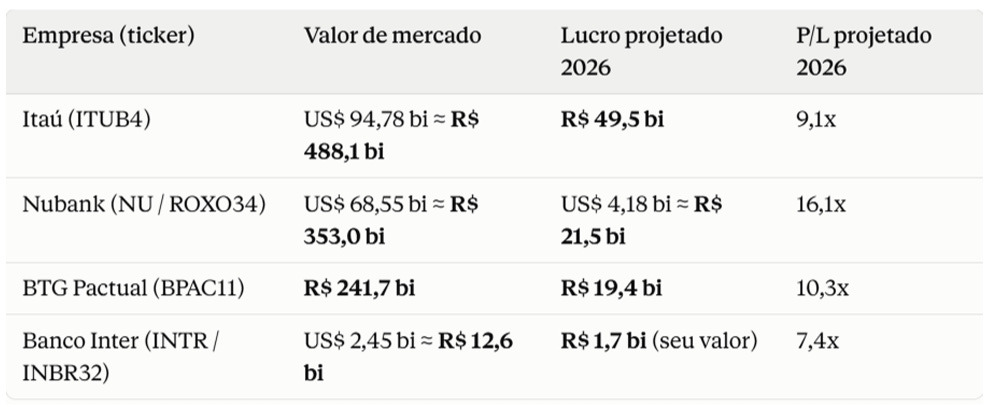
Hoje, Inter possui valor de mercado de R$ 12,6 bilhões e, segundo projeções de analistas, deve entregar um lucro líquido de R$ 1,7 bilhão (já fez R$ 865 milhões no 1 semestre) em 2026.
Calculando o múltiplo Preço/Lucro, bastante utilizado para definir se um ativo está barato ou não, temos R$ 12,6 bi / R$ 1,7 bi, que resulta em P/L de 7,4x. Esse múltiplo é bem menor que o de Nubank, por exemplo, que negocia a 16,0x, e está abaixo dos múltiplos de Itaú (ITUB4) e BTG Pactual (BPAC11).
Quando analisamos o indicador PEG Ratio que ajusta o Preço/Lucro pelo crescimento anual esperado do lucro, temos um Inter bastante atrativo. Com o seu lucro crescendo 30% anualmente, o PEG Ratio de Inter está em 0,24x (abaixo de 1,0x, o ativo está subvalorizado), o que significa que a ação está bem descontada.
Portanto, no preço atual (abaixo de R$ 30), temos uma ação barata, que mostra forte crescimento anual no lucro e expansão relevante de ROE (rentabilidade).
O risco de Inter é a inadimplência se elevar nos próximos trimestres a ponto do ROE estagnar e o crescimento do lucro desacelerar, algo que considero de baixa probabilidade diante da capacidade de gestão do banco.
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Próximo das mínimas de 1 ano, entendo que o Inter hoje possui alta margem de segurança e se a ação voltar para níveis de R$ 40,00 onde se encontrava 6 meses atrás, já estamos falando de um upside superior a 40%.
Assim, reforço a minha convicção na tese de investimento e reitero o bom ponto de entrada na ação para quem tem um horizonte de longo prazo.
Mudanças à Frente
Inter tem um objetivo muito claro: ser cada vez mais reconhecido no mercado americano.
O banco entende que há espaço para crescimento das suas operações nos EUA, por isso expandiu suas ações de marketing e suas operações bancárias no território americano, visando ampliar a sua base de clientes.
Um dos movimentos em linha com esse objetivo é aumentar a liquidez da sua ação na Nasdaq (INTR). Para isso, vem promovendo ações para que os investidores troquem a BDR (INBR32) pelas ações americanas.
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Recentemente, a empresa anunciou o fim do programa de BDRs Nível II, com o encerramento das negociações previsto para 16 de outubro. Dado que a sua principal operação se concentra no Brasil, o banco não pode simplesmente não ter um ativo negociando na B3.
Logo, será criada a INBR34, que será uma BDR não patrocinada, o que significa que o Inter terá menos envolvimento com o ativo, contratando um banco depositário para gerir as BDRs, assim como não precisará divulgar demonstrações financeiras em português, nem ter registro na CVM. Algo similar com o que hoje acontece com Mercado Livre (MELI34) e BDRs de ações americanas como Apple, Microsoft, Nvidia, Meta, entre outras.
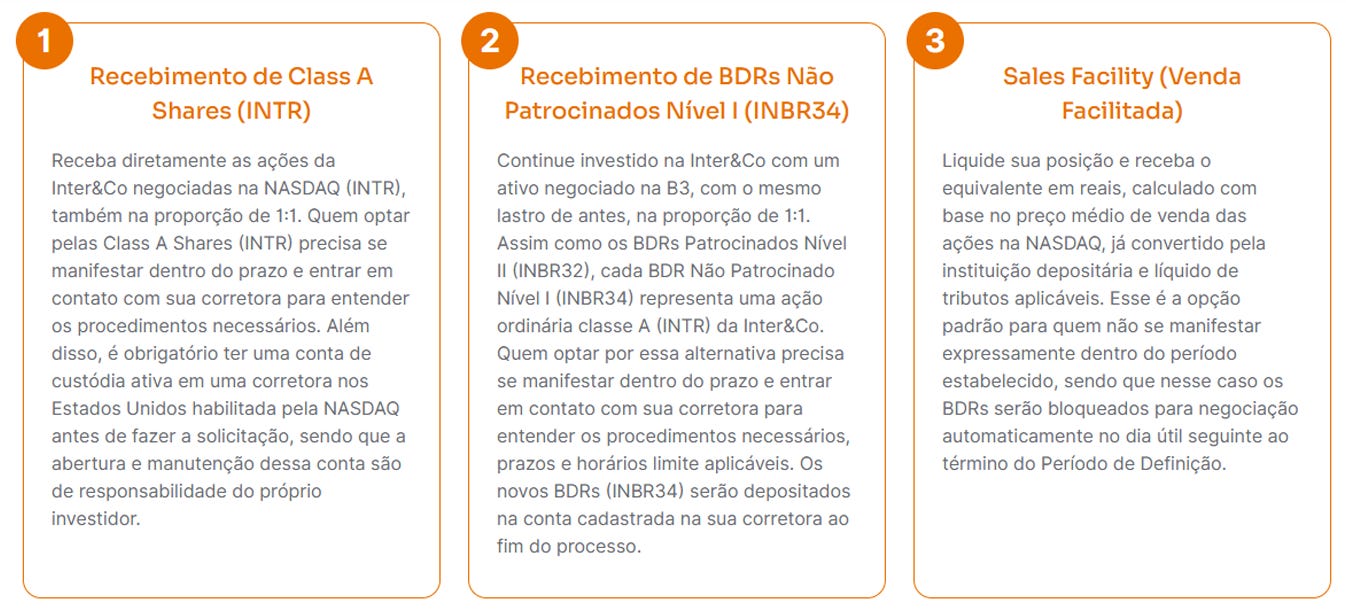
Desta forma, o detentor de INBR32 terá que escolher uma das 3 opções abaixo:
Carteira exclusiva encomendada pela NMS Research, casa de análises homologada pela XP Investimentos. Análise Fundamentalista Setembro/2026
Como não sabemos como será a liquidez da nova BDR (INBR34), que entendo que teria incialmente menos negócios que a INBR32, a minha sugestão é para troca da INBR32 pela ação nos EUA (INTR), caso o investidor tenha conta em corretora no exterior.
Para investidores que não possuem conta lá fora ou desejam manter seu investimento aqui no Brasil, recomendo optar pela troca por INBR34.
Em ambas as opções, o importante é se manter posicionado na tese de investimento do Inter pelas razões apresentadas na primeira parte do relatório.
Alterações Práticas nas Carteiras Max
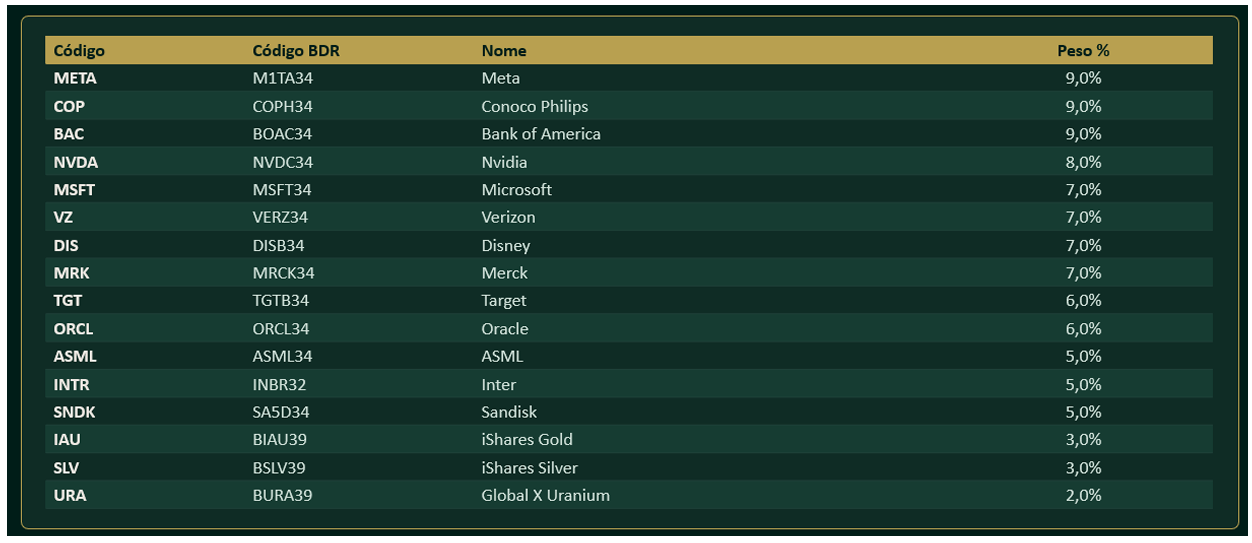
Como estamos dando preferência pela troca de INBR32 pela ação no exterior (INTR), essa semana adicionamos o ativo na Carteira Estratégia Global com peso de 5%.
Na Carteira Max Ações, onde INBR32 está presente, decidimos retirar o ativo nos próximos dias, a fim de avaliar a liquidez da nova BDR (INBR34) nos próximos meses. Eventualmente, se o ativo se mostrar líquido, atraindo fluxo, poderemos voltar a incluí-lo na carteira.
Reitero que a tese de investimento continua bastante atrativa, sinalizando um ótimo ponto de entrada nesse momento diante do valuation atrativo e da queda de 40% somente esse ano.
Abraços,
Max Bohm, CNPI