

Em live da XP, César Paiva, Gestor da Real Investor, disse que a bolsa brasileira está entre as mais baratas do mundo, com P/L perto das mínimas históricas e desconto de cerca de 60% frente ao S&P 500.
Ele atribuiu o mau desempenho relativo do fundo em 2026 à guerra, ao petróleo acima de US$ 100, aos juros americanos em alta e à reversão do fluxo estrangeiro, além de não ter Petrobras, que subiu quase 70% no ano.
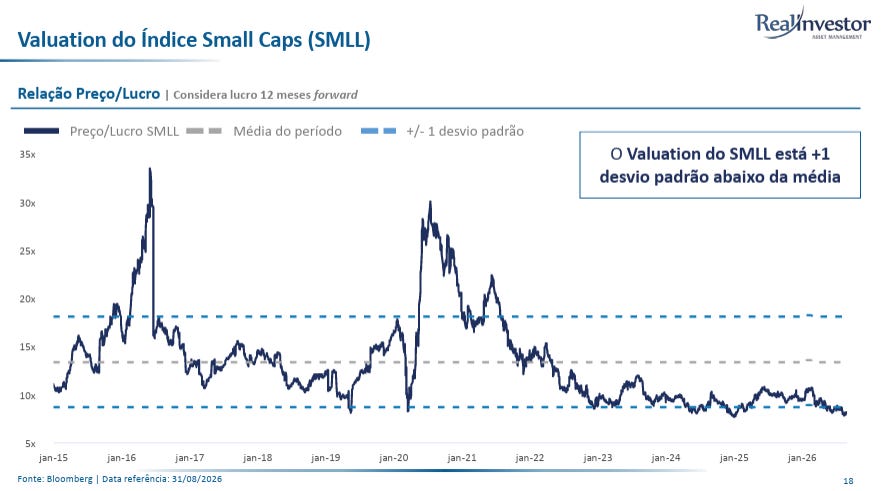
Para Paiva, cinco anos de resgates em fundos de ações, a ausência de IPOs e fundos de pensão concentrados em NTN B criam “vendedores forçados”, o que abre oportunidade a quem compra valor.
Ao comparar com 2014, disse que hoje há bolsa barata, câmbio desvalorizado e inflação sob controle, e lembrou que 2016 a 2019 renderam cerca de 300% ao fundo, mesmo com cenário eleitoral incerto.
A carteira de cerca de 20 papéis negocia a 6,8 vezes lucro, com crescimento esperado de 15% ao ano e dividend yield perto de 8%, o que sustenta uma TIR estimada de 23%.
Argumento do gestor por ação
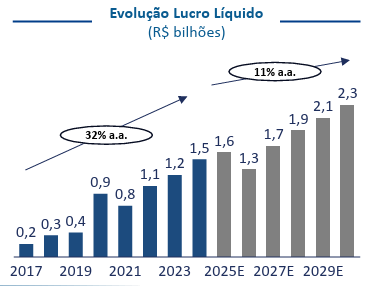
MRV [MRVE3]: A foto é feia, mas o filme é bonito. Os prejuízos vêm da operação americana (Resia), alavancada e afetada pela alta dos juros, que será descontinuada e deixará de pesar no resultado em 2027. A operação Brasil deve lucrar cerca de R$ 600 milhões neste ano e R$ 1 bilhão no próximo, com potencial acima de R$ 2 bilhões, e margem bruta dos lançamentos na casa de 35%. Vale cerca de R$ 3 bilhões e negocia a 0,7 vez o valor patrimonial, contra 2 a 3 vezes dos pares. A Real Investor tem cerca de 13% da empresa e parou de alugar suas ações, o que pressiona os vendidos (cerca de 20% do free float).
Porto Seguro [PSSA3]: Negócio “redondinho”, com lucro crescendo 13% ao ano e dividendos 17% ao ano na última década, ROE de 20% a 23% e governança impecável. Avança em saúde e no Porto Bank. Negocia a cerca de 7,8 vezes o lucro de 2027, se beneficia de juros altos no float e tem pouca concorrência estrangeira. A posição vem da pandemia e foi ampliada em 2022.
Grupo Mateus [GMAT3]: Chamado de “Walmart do Nordeste”, tem 88% de share no Maranhão e vem expandindo para outros estados. O lucro cresceu 30% ao ano por 20 anos, saindo de R$ 500 a 600 milhões em 2021 para cerca de R$ 1,6 bilhão. Hoje vale quase metade do preço do IPO e negocia a cerca de 6 vezes o lucro de 2027 (contra 25 vezes no IPO), com dívida baixa e crescimento esperado de 10% a 15% ao ano. Ele contrasta isso com o Walmart, a cerca de 30 vezes lucro. A posição foi iniciada no fim do ano passado e dobrada em 2026.
Bradesco [BBDC4]: É a maior posição do fundo e do setor financeiro (cerca de 23% da carteira). A tese é que os problemas eram passageiros: juros de 2% para 15%, crédito mal concedido na pandemia, briga com as fintechs e uma gestão ruim. Com Marcelo Noronha, o banco passou a dar crédito com mais disciplina, fechou agências, digitalizou clientes menores e ganhou eficiência. Tem ativo valioso em seguros (Bradesco Seguros e Bradesaúde), negocia a cerca de 0,9 vez o valor patrimonial e paga dividendos de 8% a 10%. Ele prefere o Itaú em qualidade, mas acha que a 2,2 vezes o valor patrimonial já não está barato.
IRB [IRBR3]: Comprada há cerca de dois anos. Depois dos problemas do passado, a operação está redonda, com CEO novo fazendo bom trabalho e um profissional vindo de uma empresa da Berkshire para precificar resseguros. A mudança tributária que reduz a desvantagem frente aos concorrentes estrangeiros a deixa mais competitiva. Negocia a cerca de 6 vezes o lucro de 2027, com crescimento de lucro relevante.
Stone [STON]: Posição pequena, montada este ano. A ação caiu cerca de 80% desde o auge e negocia abaixo de 5 vezes o lucro. Ele comprou esperando a venda da Linx, que geraria dividendo extraordinário.
Santander Brasil [SANB11]: Estudou no ano passado, mas não acompanha de perto. Achou o momento e o preço da OPA ruins, com ágio pequeno, e diz que a ação virou quase renda fixa. Não trocaria por BDR do banco espanhol, porque não conhece bem o risco dos bancos europeus. Preferiria vender e alocar em outros nomes do setor financeiro.
BB Seguridade [BBSE3] Estava na carteira durante o ano e foi bem, mas ele vendeu para migrar para ideias que viu mais baratas.
Petrobras [PETR4] Não tem na carteira. Explica quase metade da alta do Ibovespa e o afetou na comparação com o índice. Ele não esperava que a guerra com o Irã durasse tanto nem que o petróleo ficasse acima de US$ 100.
Outros varejistas citados: Vivara [VIVA3], Vulcabras [VULC3] e Lojas Renner [LREN3] foram citadas como exemplos de varejo hoje negociando entre 4 e 8 vezes lucro, algo raro no passado. Magazine Luiza serviu de exemplo da euforia de 2020 e 2021, quando chegou a valer mais de R$ 100 bilhões.