

Enquanto Wall Street discute quanto ainda cabe nas avaliações das gigantes de inteligência artificial, parte do dinheiro global achou um abrigo na bolsa brasileira.
Em relatório de segunda feira, o JP Morgan devolveu o Brasil a overweight na América Latina e o descreveu como o “mercado anti IA”, um hedge dentro dos emergentes. A bolsa local quase não tem semicondutores nem data centers. Para quem teme uma correção na tecnologia, essa ausência é bem-vinda.
Flávio Bolsonaro é o favorito para 25 de outubro. O PL mais que dobrou sua bancada no Senado, o que melhora a chance de reformas.
Figura 1: Reavaliação do múltiplo P/L projetado para 12 meses em cada cenário de equilíbrio macro político
Múltiplo preço/lucro esperado para os próximos 12 meses da bolsa brasileira em quatro cenários: Crise (7,0x), Deterioração (8,3x), Melhora (10,9x) e Correção estrutural (13,3x). A linha vermelha marca o múltiplo atual, de 8,9x, próximo da média do segundo quartil da última década. O mercado negocia entre os cenários de Deterioração e Melhora. Com redução de risco, o múltiplo migraria para 10,9x, e o patamar de 13x repetiria o que ocorreu em 2016, após a aprovação de reformas estruturais.
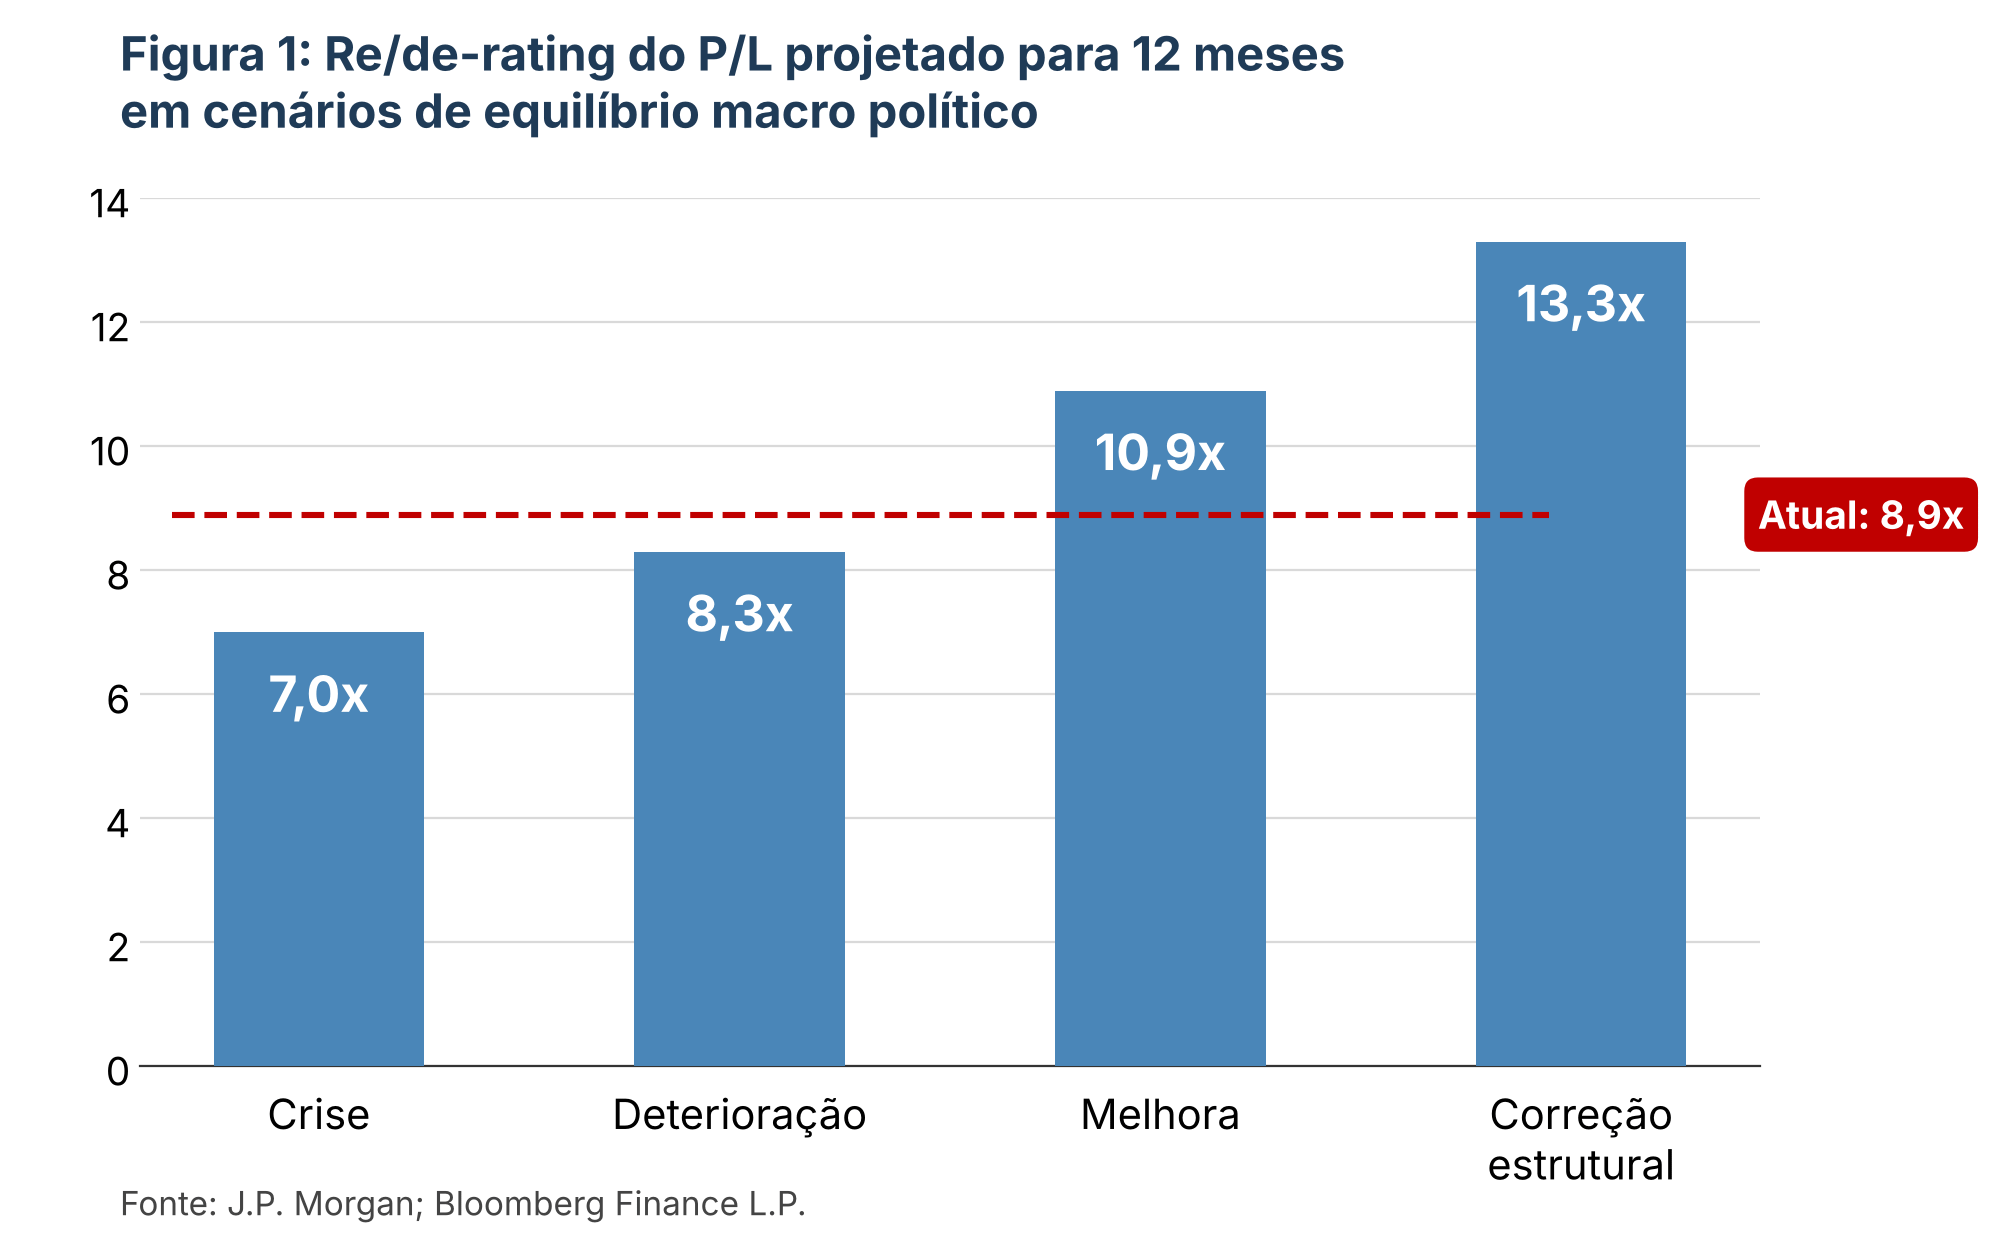
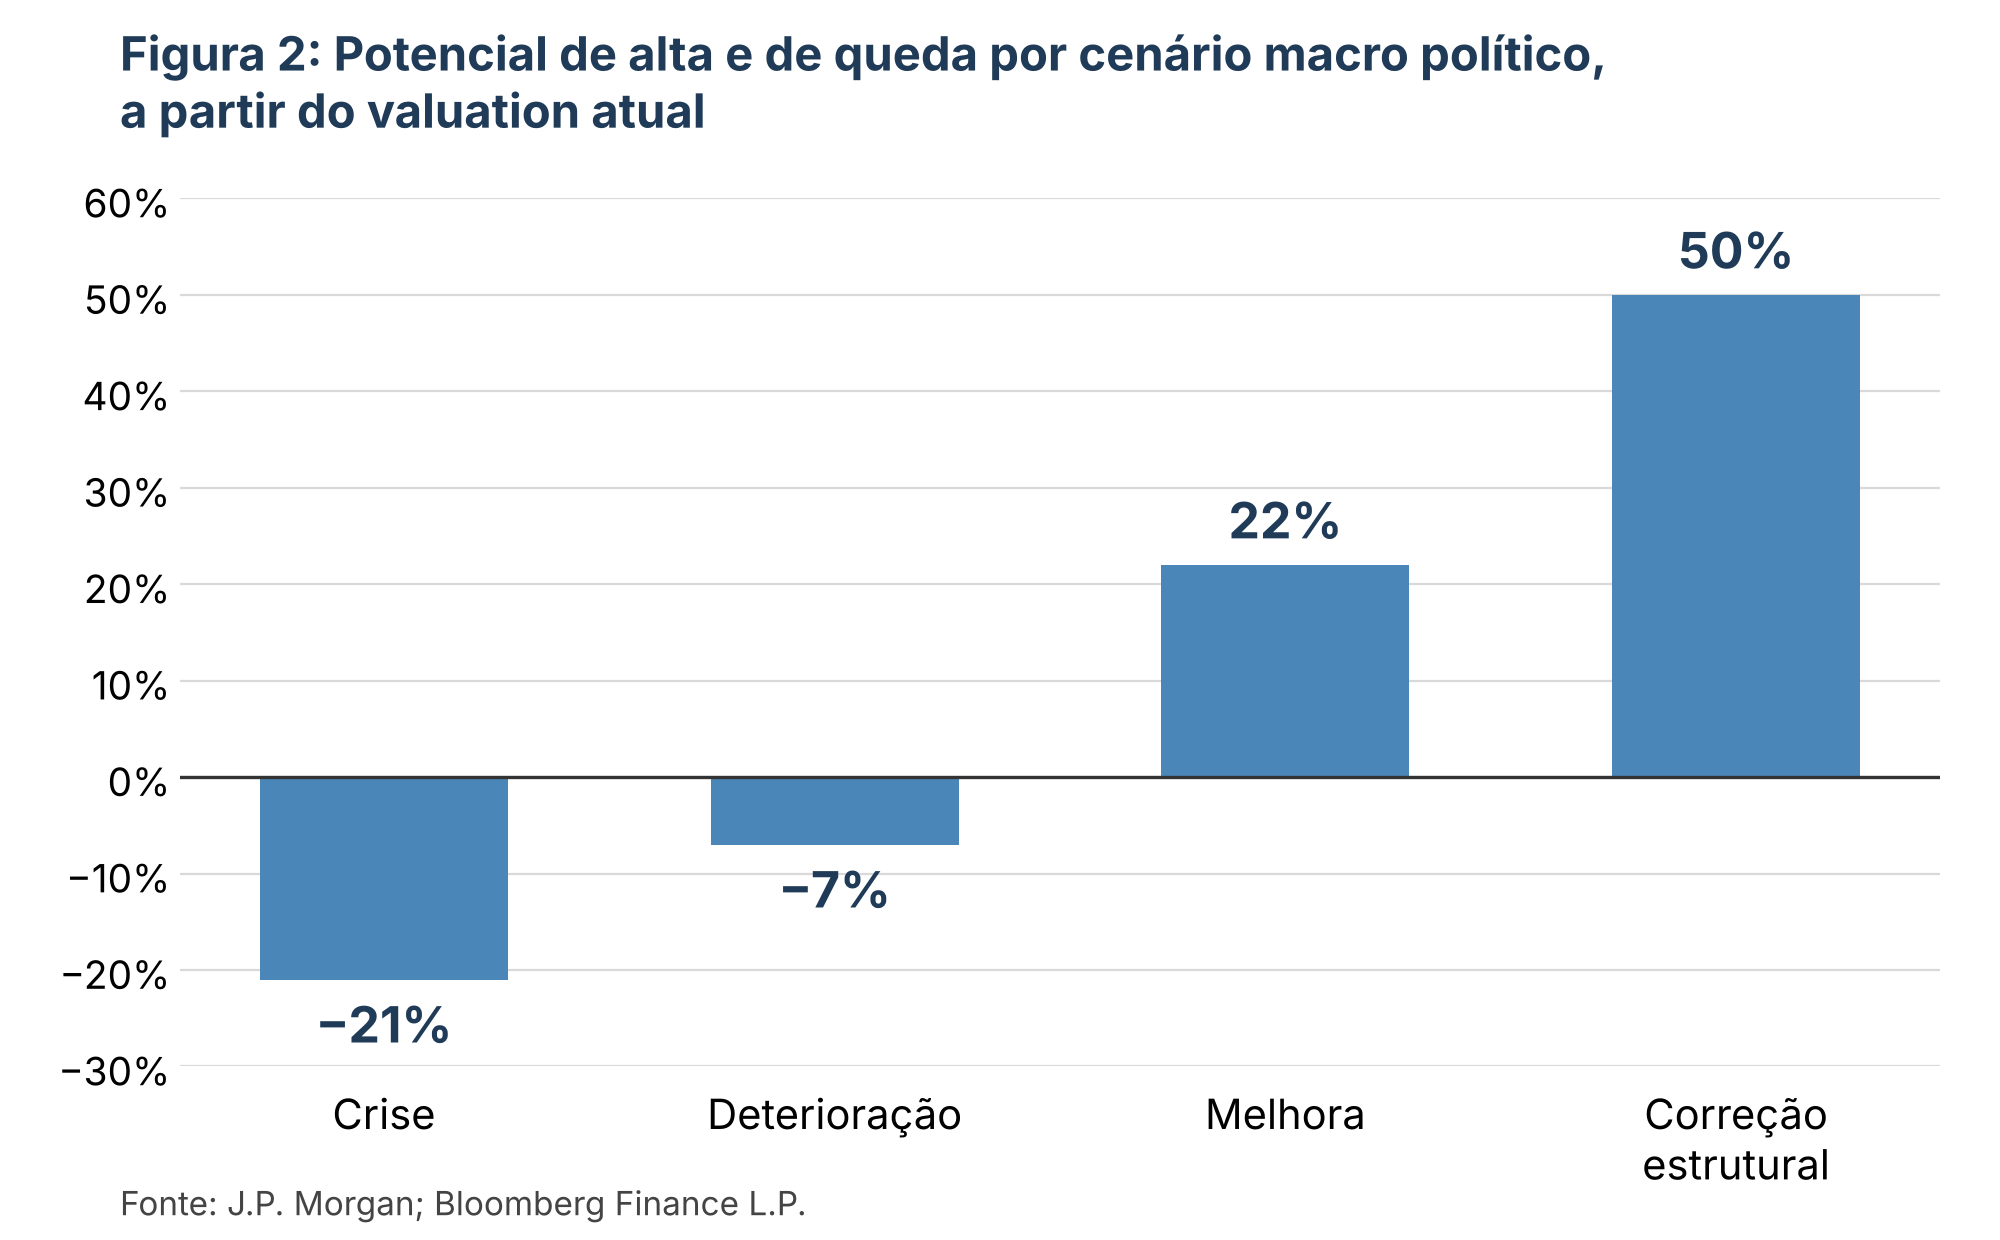
Figura 2: Potencial de alta
A variação do índice caso o múltiplo preço sobre lucro projetado para 12 meses saia dos atuais 8,9x e migre para o patamar de cada cenário é ilustrado no gráfico abaixo. Na Crise (7,0x), a queda seria de 21%. Na Deterioração (8,3x), de 7%. Na Melhora (10,9x), a alta seria de 22%, e na Correção estrutural (13,3x), de 50%. O
O ganho potencial no cenário de reformas é mais que o dobro da perda no cenário de crise.
Quais Ações Comprar
O Brasil negocia a 8,9 vezes o lucro projetado para 12 meses. O banco vê 10,9 vezes com redução de risco e 13 vezes se houver agenda estrutural, como em 2016. A tese central é que real forte e Selic em queda favorecem quem é sensível a juros. Em retorno, a lista de ações preferidas dos analistas do banco:
Financeiras. BTG e XP lideram entre os mercados de capitais; a XP já subia 15% no pré mercado. A lógica é a de maior abertura de mercado e volume de operações com a queda do risco. Nubank e Inter, os bancos digitais, devem ter semanas favoráveis, assim como os meios de pagamento. As seguradoras são as retardatárias.
Construção. Cyrela e Eztec são as preferidas no segmento de alta renda, o mais sensível ao custo do crédito imobiliário.
Transportes. Localiza, Movida, Vamos, Simpar, Azul e Ecorodovias aparecem como preferidas. O relatório não detalha o motivo de cada uma. A leitura é que são setores intensivos em capital e endividados, que ganham com juros menores e dólar mais fraco. Vale notar que Movida, Simpar e Azul têm classificação neutra.
Varejo e saúde. Para exposição a beta alto, o banco indica Assaí, Magazine Luiza, Lojas Renner, C&A e Riachuelo, que sobem mais num rali de risco e de consumo. O relatório também indica RD Saúde e Smart Fit, que se beneficiam da queda dos juros longos. Magalu tem classificação underweight, então a escolha seria tática.
Energia e saneamento. Sabesp é a aposta em duração, a Engie com o ticker ENGI em sensibilidade a juros, e a Eneva em opcionalidade. Engie Brasil e ISA Energia ficam do lado vendido, por baixa sensibilidade ao rali e alto interesse vendido.
Petróleo. Petrobras segue como preferida. PRIO, Vibra e Ultrapar, já em forte alta, são a fonte de recursos para financiar as compras. Um real mais forte pesa sobre quem se beneficia de câmbio depreciado.
As ressalvas são relevantes. A tese depende de um cenário externo benigno, com Fed comportado e dólar estável. Os emergentes acumulam três semanas de saídas, e o próprio banco admite que o crescimento brasileiro desacelera e que os lucros ainda devem sofrer. Nos juros, o rali foi tão forte que novas quedas dependem de um plano fiscal crível.
Não se trata de aposta no Brasil por seus méritos, mas de troca de risco. O país é o contrário da bolha, e por enquanto isso provoca uma migração de dinheiro gringo.
Fonte: relatórios do JPMorgan de 5 e 6 de outubro de 2026.