Este post está sendo atualizado à medida que novas carteiras forem divulgadas. Última atualização 11h35 - 13/08
ETF Strategy – BTG Pactual
O BTG Pactual manteve a estratégia da carteira ETF Strategy inalterada para agosto. Apesar da melhora dos indicadores de atividade e inflação no Brasil, o banco avalia que os riscos relacionados à possível retomada do aperto monetário pelo Fed, aos impactos do El Niño e às incertezas fiscais ainda justificam uma postura defensiva. Assim, a alocação segue privilegiando títulos indexados à inflação de longo prazo, com posições neutras em renda variável, prefixados e pós-fixados.
BTG mantém alocação tática e reforça posição em inflação de longo prazo
A estratégia continua com sobrealocação em títulos públicos indexados ao IPCA de duration longa, diante dos prêmios ainda elevados, enquanto mantém exposição neutra em ações, renda fixa pós-fixada, prefixados e duration curta de inflação. Segundo o banco, o custo de aguardar novos dados econômicos antes de promover mudanças na carteira permanece baixo.
Carteira permanece sem alterações e mantém foco em diversificação
A carteira recomendada segue distribuída entre ETFs de renda fixa local, ações brasileiras e internacionais e crédito global. Entre as principais posições estão PACG11 (20%), SPXB11 (20%), DEBB11 (15%), LLFT11 (10%), PACC11 (10%), IBOB11 (10%) e HGBR11 (7,5%). O BTG destaca que a combinação busca equilibrar proteção e potencial de retorno em um ambiente ainda marcado por elevada incerteza macroeconômica.
10SIM – BTG Pactual
O BTG Pactual manteve uma visão construtiva para a bolsa brasileira em agosto, mas ajustou a carteira 10SIM para um cenário eleitoral ainda incerto. Segundo o banco, boa parte do risco fiscal já está refletida nos preços dos ativos, enquanto o real segue menos sensível ao cenário. Diante disso, a estratégia foi aumentar a exposição a ativos que podem se beneficiar tanto de uma melhora quanto de uma deterioração do ambiente macro, reforçando posições ligadas ao câmbio, petróleo e serviços básicos.
Gerdau [#GGBR4] e Copasa [#CSMG3] entram; Ambev [#ABEV3] e Allos [#ALOS3] deixam a carteira
O BTG incluiu Gerdau [#GGBR4], elevando a exposição ao dólar e ao mercado norte-americano, onde espera manutenção de margens elevadas e demanda resiliente por aço. A Copasa [#CSMG3] também passa a integrar o portfólio após a privatização, com expectativa de ganhos operacionais sob a gestão da Equatorial e potencial para dividendos mais robustos. Para abrir espaço, Ambev [#ABEV3] e Allos [#ALOS3] foram retiradas da carteira.
Petrobras [#PETR4] ganha mais espaço; carteira reforça exposição a petróleo, câmbio e infraestrutura
O BTG elevou o peso de Petrobras [#PETR4] de 10% para 15%, destacando o forte momento operacional, a capacidade de capturar margens maiores no refino e um dividend yield estimado em cerca de 10% com o petróleo a US$ 70. A carteira passa a ter 35% de exposição a serviços básicos e infraestrutura (Axia, Eneva, Copasa e Motiva), 20% a empresas dolarizadas (Embraer e Gerdau), além de manter posições em Itaú [#ITUB4], Cury [#CURY3] e Totvs [#TOTS3], buscando um portfólio mais equilibrado para diferentes cenários macroeconômicos.

Carteira Recomendada FIIs – BTG Pactual
Confira a carteira completa
O BTG Pactual promoveu um ajuste pontual em sua carteira recomendada de fundos imobiliários para agosto, reduzindo a exposição ao segmento de recebíveis e ampliando a participação em galpões logísticos. O banco destaca que a expectativa de cortes na Selic pode beneficiar os FIIs, mas avalia que a pressão sobre os juros longos e os riscos fiscais ainda exigem seletividade na alocação.
HGLG11 entra; KNIP11 tem posição reduzida
A principal mudança da carteira foi a redução da participação de KNIP11 em 3 pontos percentuais e a inclusão de HGLG11 com peso equivalente. Segundo o BTG, o ajuste busca otimizar a relação entre risco e retorno do portfólio, preservando uma visão positiva para o KNIP11, que segue entre as principais posições da carteira, ao mesmo tempo em que aproveita o desconto superior a 10% de HGLG11 em relação ao valor patrimonial e o potencial de distribuição extraordinária de rendimentos após a venda recente de um ativo.
Carteira amplia exposição a galpões e mantém foco em renda
Com a mudança, a carteira passa a contar com 17 fundos, dividend yield anualizado estimado em 12,4% e desconto médio próximo de 9% sobre o valor patrimonial. A exposição ao segmento de galpões logísticos aumentou de 22% para 25%, enquanto a participação em fundos de recebíveis foi reduzida de 50% para 47%, mantendo a estratégia voltada para geração de renda e diversificação entre diferentes segmentos do mercado imobiliário.

Carteira Dividendos – BTG Pactual
O BTG Pactual promoveu duas alterações em sua Carteira Recomendada de Dividendos para agosto, reforçando o perfil defensivo do portfólio. O banco incluiu Compass (PASS3) e Engie (EGIE3), substituindo Caixa Seguridade (CXSE3) e Ambev (ABEV3). Segundo a casa, a estratégia continua focada em empresas com geração consistente de caixa, previsibilidade de resultados e potencial de distribuição de dividendos.
Compass [#PASS3] e Engie [#EGIE3] entram; Caixa Seguridade [#CXSE3] e Ambev [#ABEV3] deixam a carteira
A Compass passa a integrar a carteira por reunir ativos regulados de distribuição de gás, receitas indexadas à inflação e potencial de crescimento por meio da plataforma de infraestrutura da Edge. Já a Engie foi adicionada após a correção recente das ações, com o BTG destacando sua qualidade operacional, previsibilidade de fluxo de caixa e valuation atrativo. Para abrir espaço, saem Caixa Seguridade e Ambev.
Itaú, Petrobras e Vale seguem entre as principais apostas para dividendos
O BTG manteve posições em Itaú [#ITUB4], Petrobras [#PETR4], Vale [#VALE3], Bradesco [#BBDC4], Allos [#ALOS3], Copel [#CPLE6], TIM [#TIMS3], Cury [#CURY3], Copasa [#CSMG3] e Axia Energia [#AXIA3]. O banco continua destacando a combinação de geração robusta de caixa, valuations atrativos e potencial de dividendos elevados como os principais pilares da carteira.

Carteira Dividendos – Safra
A Safra realizou três mudanças em sua carteira de dividendos para agosto. Saíram Caixa Seguridade (CXSE3), Telefônica Brasil (VIVT3) e Bradesco (BBDC4), enquanto entraram Aura Minerals (AURA33), Taesa (TAEE11) e Porto Seguro (PSSA3).
As alterações refletem a busca por empresas com maior potencial de geração de caixa e distribuição de dividendos. A Aura foi incluída pelo potencial de crescimento da produção e geração de caixa, a Taesa pela expectativa de retomada dos dividendos após o ciclo de investimentos e a Porto Seguro pela consistência operacional, rentabilidade elevada e valuation atrativo.
A carteira manteve 10 ações com peso igual de 10% cada e dividend yield estimado de 8,4%. Em julho, o portfólio avançou 0,45%, abaixo do IDIV (+3,00%) e do Ibovespa (+3,47%). Desde janeiro de 2020, a carteira acumula 89,6% de retorno, ligeiramente acima dos 88,3% do IDIV.

Carteira Top 10 ações – Safra
A Safra realizou apenas uma alteração em sua Carteira Top 10 para agosto: retirou Bradesco (BBDC4) e incluiu Weg (WEGE3). A mudança reduz a exposição ao setor bancário, diante de um cenário mais desafiador para o crédito, e aumenta a participação em uma empresa que apresentou resultados acima das expectativas no 2T26.
A entrada da Weg reflete a expectativa de revisões positivas nas projeções, impulsionadas pela expansão da capacidade produtiva, novas fábricas e crescimento da demanda, especialmente em transmissão, distribuição de energia e data centers.
Em julho, a carteira avançou 0,47%, abaixo do Ibovespa (+3,47%). Desde sua criação, em janeiro de 2012, acumula 371,2% de retorno, ante 204,9% do Ibovespa, mantendo histórico consistente de superação do índice de referência.

Carteira Top 10 BDRs – Safra
A Safra promoveu duas alterações em sua Carteira Top 10 BDRs para agosto: retirou Microsoft (MSFT34) e Charles Schwab (SCHW34), realizando lucros após a forte valorização das ações, e incluiu Alphabet (GOGL34) e Goldman Sachs (GSGI34). Além disso, elevou a participação em TSMC (TSMC34) e NextEra (NEXT34) e reduziu o peso de JP Morgan (JPMC34).
A entrada da Alphabet reflete a avaliação de que a recente correção abriu um ponto de entrada mais atrativo, sustentado pelo potencial de crescimento em inteligência artificial e computação em nuvem. Já o retorno do Goldman Sachs ocorre após uma queda das ações, mesmo com resultados sólidos, em meio à expectativa de retomada das atividades de investment banking, mercado de capitais e gestão de recursos.
Em julho, a carteira avançou 2,55%, superando o S&P 500 (-1,25%). Desde sua criação, em junho de 2015, acumula 764,7% de retorno, ante 524,8% do S&P 500, mantendo um histórico consistente de desempenho superior ao índice de referência.

Carteira BDR – Itaú
O Itaú realizou duas alterações em sua Carteira BDR para agosto: retirou Goldman Sachs e Micron e incluiu Visa (VISA34) e Exxon Mobil (EXXO34). A estratégia busca ampliar a exposição a empresas com bom momento gráfico e potencial de valorização, mantendo ainda Coca-Cola, Eli Lilly e TSMC na composição.
A entrada da Visa reflete a expectativa de continuidade da tendência de alta e potencial de valorização de 12,9%, enquanto a Exxon Mobil foi incluída diante do cenário favorável para o setor de energia e de sua configuração técnica positiva.
Em 2026, a Carteira BDR acumula alta de 5,72%, acima do BDRX (+1,43%). Desde seu lançamento, em maio de 2021, registra valorização de 102,08%, praticamente em linha com o BDRX (+103,16%).
Top ações – XP
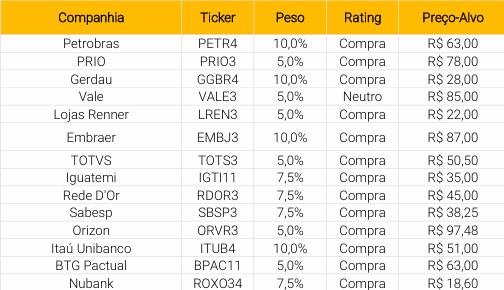
Na atualização do mês, a XP promoveu uma ampla revisão na Carteira Top Ações. A casa aumentou a exposição a [#ROXO34], de 5,0% para 7,5%, projetando uma recuperação nos resultados do 2T26, e elevou [#GGBR4] de 5,0% para 10%, diante da expectativa de continuidade do forte momento operacional na América do Norte.
Além disso, a participação de [#EMBJ3] foi ampliada de 5,0% para 10%, sustentada por uma carteira de pedidos robusta. A exposição a [#PETR4] também dobrou, de 5,0% para 10%, para reforçar o peso do setor de óleo e gás, enquanto [#SBSP3] passou de 5,0% para 7,5%, com a expectativa de que a Sabesp seja uma das principais beneficiadas por uma retomada do fluxo de investidores estrangeiros.
Por outro lado, a [#B3SA3] foi retirada da carteira diante de um cenário mais desafiador para o mercado de capitais, pressionado pela perspectiva de juros elevados por mais tempo. A [#RENT3] também deixou o portfólio em um movimento tático, embora a XP mantenha visão positiva para a companhia. Já [#IGTI11] teve sua participação reduzida de 10% para 7,5%, como parte da estratégia de diminuir a exposição da carteira a empresas ligadas à economia doméstica.
Carteira Top Dividendos Plus - XP
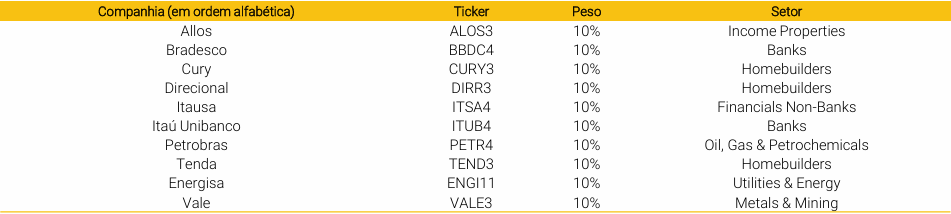
Na atualização do mês, a XP incluiu [#TEND3] e [#ENGI11] na Carteira Top Dividendos Plus. A casa destaca o dividend yield atrativo e a melhora nas expectativas dos analistas para ambas as companhias, com base nos dados da LSEG.
Por outro lado, [#PLPL3] e [#POMO4] foram retiradas do portfólio em função da redução do dividend yield esperado e da piora nas expectativas dos analistas, também segundo dados da LSEG.
Além disso, a XP reduziu a participação de [#ITSA4] e [#PETR4] de 15% para 10%, em um movimento voltado ao reequilíbrio da estratégia da carteira.
Carteira Top Ações Globais - XP
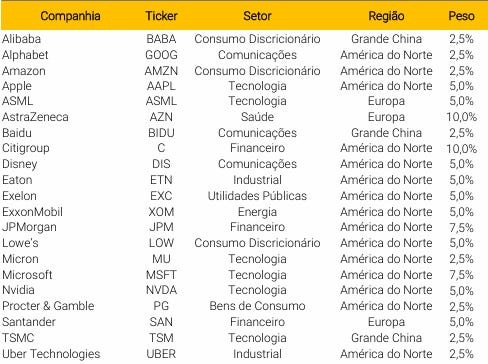
Na atualização do mês, a XP aumentou a exposição às ações da [#MU] e [#UBER], ambas de 0% para 2,5%, reforçando o posicionamento da Carteira Top Ações Globais.
Para acomodar as novas posições, a gestora reduziu a participação de [#AMZN], de 5,0% para 2,5%, e de [#XOM], de 7,5% para 2,5%.
Em julho, a carteira teve retorno de 1,9%, superando o iShares MSCI ACWI ETF (ACWI), que recuou 0,3% no período.
Carteira Top Dividendos Globais - XP
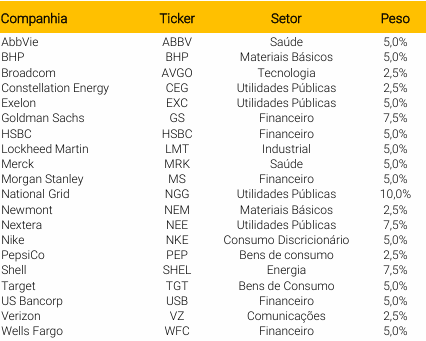
Na atualização do mês, a XP incluiu [#WFC], [#AVGO], [#PEP] e [#VZ] na Carteira Top Dividendos Globais. A participação de WFC passou de 0% para 5,0%, enquanto AVGO, PEP e VZ entraram com peso de 2,5% cada.
Para acomodar as mudanças, a gestora reduziu a exposição a [#MS], de 7,5% para 5,0%, [#GS], de 10,0% para 7,5%, e [#CEG], de 5,0% para 2,5%. Além disso, [#VOD] foi removida da carteira.
Em julho, a carteira avançou 4,6%, superando o iShares Select Dividend ETF (DVY), que registrou alta de 3,1% no período.
Carteira Fundamentalista de FIIs - XP
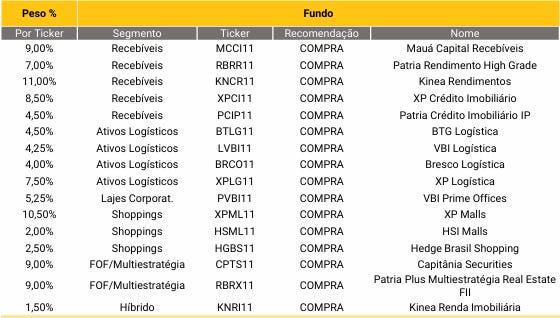
Na atualização do mês, a XP reduziu a exposição aos fundos [#LVBI11] e [#PVBI11], ambos em 0,75 ponto percentual, como parte de um ajuste para diminuir a participação em fundos de tijolo com menor carrego e menos gatilhos de valorização no curto prazo.
Em contrapartida, a gestora ampliou a alocação em [#XPLG11] em 1,5 ponto percentual, destacando a qualidade do portfólio, a menor volatilidade e o maior potencial de geração de retorno do fundo.
Em julho, a Carteira Fundamentalista de Fundos Imobiliários recuou 0,42%, ante queda de 0,32% do IFIX. No período, o portfólio entregou dividend yield mensal de 1,01%, equivalente a 12,2% anualizados, e acumula valorização de 12,2% nos últimos 12 meses, desempenho equivalente a 110% do IFIX.
Carteira Top Dividendos - XP
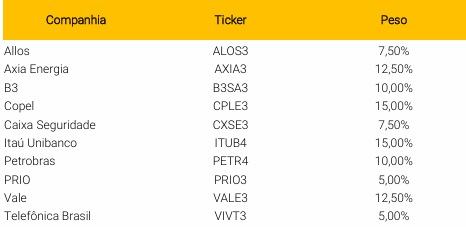
Na atualização do mês, a XP reduziu a participação de [#CXSE3], de 7,5% para 5,0%, após a forte valorização recente das ações. A gestora segue positiva com a companhia, destacando a forte atividade comercial, a sinistralidade controlada e o benefício do ambiente de juros elevados, mas avalia que o valuation passou a oferecer menor margem de segurança.
Além disso, a exposição à [#CPLE3] foi reduzida de 15,0% para 10,0%, em um movimento de realização parcial de lucros após o bom desempenho do papel desde sua inclusão na carteira. A XP também vê um cenário de preços de energia mais pressionados no segundo semestre de 2026, diante dos possíveis impactos do El Niño sobre o regime de chuvas.
Por outro lado, a [#CSMG3] foi adicionada ao portfólio com peso de 7,5%. A casa destaca a visão construtiva para a execução da companhia sob a gestão da Equatorial, além do balanço enxuto e da ausência de restrições relevantes para distribuição de dividendos, fatores que devem sustentar dividend yields atrativos nos próximos anos.
Carteira Top Small Caps - XP
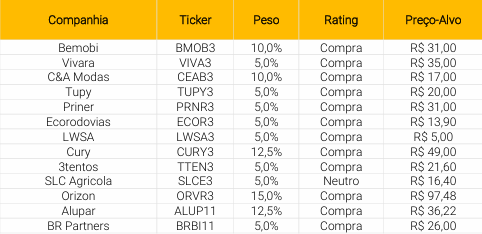
Na atualização do mês, a XP incluiu [#SLCE3] e [#TUPY3] na Carteira Top Small Caps, ambas com peso de 5%. A casa vê um cenário mais favorável para os preços de soja e algodão, impulsionando a tese da SLC Agrícola, enquanto destaca uma perspectiva mais positiva para a recuperação do mercado de veículos pesados nos Estados Unidos e avanços em governança como fatores favoráveis para a Tupy.
Além disso, a exposição à [#ALUP11] foi ampliada de 5,0% para 12,5%, refletindo uma visão mais construtiva para ativos defensivos e resilientes.
Por outro lado, a [#POMO4] foi retirada da carteira devido à maior preocupação com a dinâmica de resultados da companhia. A XP também reduziu a participação de [#TTEN3] de 10% para 5%, diante de um cenário mais desafiador no curto prazo, embora mantenha uma visão positiva para a tese de longo prazo. Já [#VIVA3] teve seu peso reduzido de 10% para 5%, como parte da estratégia de diminuir a exposição a ativos domésticos e cíclicos.
Carteira Dividendos Gráfica – XP
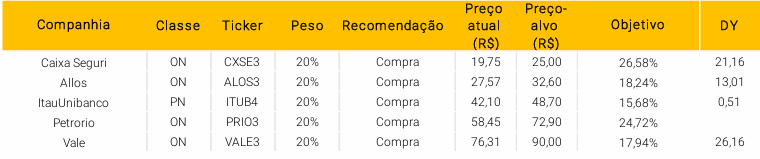
Na atualização de agosto, a Carteira Dividendos Gráfica realizou uma troca: [#AXIA3] foi retirada do portfólio e [#PRIO3] foi incluída.
A carteira é composta por 5 ativos, com peso de 20% cada, selecionados a partir das carteiras Top Dividendos e Top Dividendos Plus da XP. A estratégia busca retorno no médio prazo, utilizando exclusivamente análise técnica sobre os ativos selecionados.
Carteira Dividendos – Benndorf
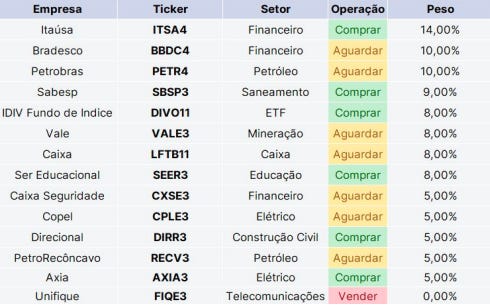
Na atualização da Carteira Benndorf Dividendos, [#AXIA3] foi incluída na carteira, enquanto [#FIQE3] também aparece entre as movimentações de compra. A estratégia mantém um perfil mais conservador, com foco principalmente em empresas de alta capitalização e objetivo de superar o IDIV no longo prazo.
Entre os ajustes de posição, a casa realizou aumentos em [#DIVO11] e [#SEER3], enquanto [#CXSE3] teve sua exposição reduzida. Os ajustes são justificados pela realização de lucros, adequação ao valuation e, principalmente, pelo alinhamento ao cenário técnico.
Carteira Small Caps Valorização – Benndorf
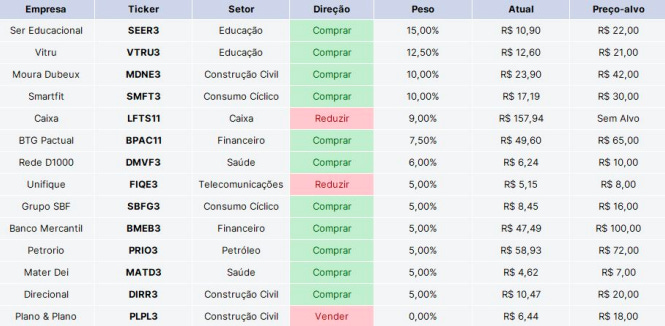
Na atualização da Carteira Benndorf Small Caps Valorização, [#DIRR3] foi incluída entre as compras, enquanto [#PLPL3] também aparece entre os ativos classificados para compra.
Entre os ajustes de posição, a casa realizou aumento em [#SEER3] e redução em [#FIQE3]. A estratégia tem perfil mais arrojado, com foco principalmente em small caps e busca por assimetrias de mercado, visando superar o índice SMLL no longo prazo.
Carteira FIIs Renda – Benndorf
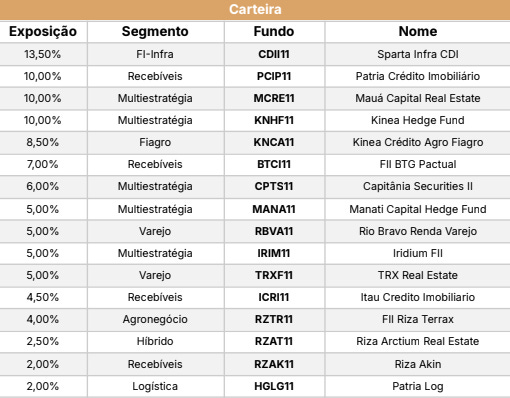
Na atualização de agosto da Carteira Benndorf FIIs – Renda, a casa aumentou a exposição a [#CDII11] em 2,0% e a [#BTCI11] em 2,5%, utilizando os recursos provenientes das reduções realizadas em outros fundos.
Por outro lado, as posições em [#RZAT11] e [#RZAK11] foram reduzidas em 2,5% e 2,0%, respectivamente. A decisão considera a precificação favorável desses fundos em relação aos pares e a expectativa de redução dos rendimentos nos próximos meses, o que pode elevar a volatilidade das cotas.
Segundo a casa, o aumento em [#BTCI11] reflete o perfil indexado ao IPCA, o risco moderado e a relevante reserva de resultados acumulados, características que favorecem a geração de renda e a estabilidade do portfólio.
Carteira FIIs Valorização – Benndorf
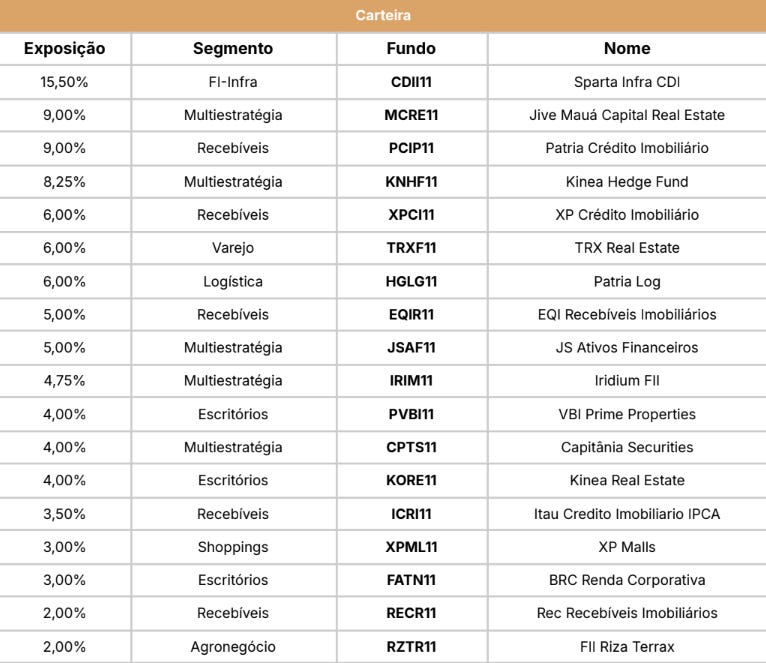
Na atualização de agosto, a Carteira Benndorf FIIs – Valorização zerou a exposição ao MANA11 e reduziu as posições em RECR11 e XPML11, após a boa precificação desses fundos em relação aos pares e a consequente redução do potencial de valorização no curto prazo. No caso do XPML11, a expectativa de queda nos rendimentos distribuídos também pode pressionar a cotação nos próximos meses.
Por outro lado, a exposição ao CDII11 foi elevada de 11,5% para 15,5%, buscando reduzir a volatilidade da carteira e aumentar a indexação ao CDI no curto prazo. A posição em HGLG11 também foi ampliada após a venda de um ativo logístico elevar a geração de caixa e os rendimentos do fundo. Além disso, o JSAF11 teve sua participação aumentada devido ao elevado desconto sobre o valor patrimonial, à qualidade da carteira e ao nível de caixa de aproximadamente 26% do patrimônio.
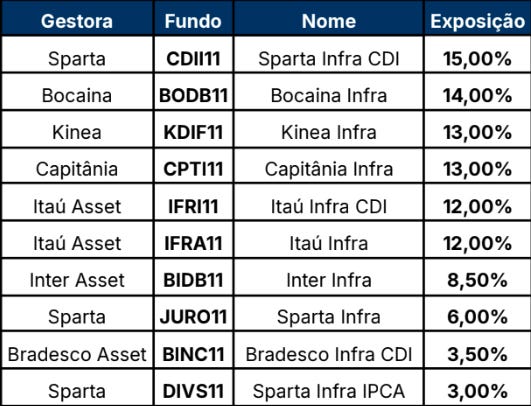
Carteira FI-Infra – Benndorf
Na atualização de agosto, a Carteira Benndorf FI-Infra reduziu as posições em IFRI11, BINC11 e BIDB11. No caso de IFRI11 e BINC11, a casa espera uma normalização dos rendimentos após o encerramento das ofertas, enquanto os dois fundos negociam com ágio sobre o valor patrimonial. Já no BIDB11, a redução reflete a avaliação de que o fundo está adequadamente precificado e possui baixa liquidez.
Por outro lado, a exposição ao CDII11 foi elevada, aproveitando o desconto sobre o valor patrimonial após a forte desvalorização no semestre e a expectativa de distribuição mensal próxima a R$ 1,00 por cota. Além disso, JURO11 e DIVS11 também tiveram suas posições ampliadas, diante dos descontos em relação ao valor patrimonial, que oferecem maior margem de segurança.