Recado do Editor
A semana trouxe pacote fiscal, um IPCA que engana e dados de atividade em serviços e varejo. Nenhuma dessas divulgações muda o quadro que vemos a frente. PIB desacelerando, inflação alta e juros parados por mais tempo
Nossa leitura é que o governo segue uma estratégia lenta e insuficiente na melhora do resultado primário e apoiada sobretudo em receita. O pacote desta semana se encaixa nessa lógica. Ele mostra que a pressão orçamentária está sendo reconhecida, mas sua contribuição para um ajuste durável ainda é incerta.
A melhora estimada de R$ 45 a 54 bilhões no primário de 2027 depende muito de contenção de gastos discricionários e de limites a créditos tributários. As fórmulas dos principais benefícios permanecem intactas. Além disso, as medidas adotadas no período eleitoral geraram cerca de R$ 40 bilhões em pressões não orçadas. Parte relevante da correção pode apenas compensar compromissos anteriores, sem melhorar de fato a posição fiscal de fundo.
Ainda há um pacote constitucional à espera de aval presidencial, o que mantém indefinidos o alcance e a durabilidade da resposta. Por ora, não vemos mudança duradoura na postura fiscal e seguimos projetando um primário no próximo ano bem abaixo da meta de 0,5% do PIB, ainda mais se o crescimento continuar perdendo força.
Atividade: consumo melhor, tendência fraca
Os dados de setembro vieram um pouco acima do esperado, mas a história de desaceleração continua de pé. Serviços recuaram 0,1% após estabilidade em agosto. O varejo surpreendeu positivamente, com alta de 0,2% tanto no conceito restrito quanto no ampliado, contra nossa projeção de queda. Mesmo assim, serviços estagnados, produção industrial em baixa e investimento sem fôlego mantêm o risco de baixa para nosso cenário de PIB no terceiro trimestre.
Inflação
O IPCA de outubro subiu 0,14%, abaixo dos nossos 0,23% e do consenso de 0,25%. A gasolina explica cerca de 5 pontos base da diferença.
Ainda assim, a inflação de serviços segue alta e a dispersão entre os itens aumentou, principalmente para cima. Mantemos a visão de riscos assimétricos para cima como o El Niño sobre alimentos, redução da jornada de trabalho com efeito sobre custos de mão de obra, transição da reforma tributária e a diferença entre preços de combustíveis internos e externos.
Selic: paciência, com viés de alta nos riscos
A ata do Copom sugere barra alta para qualquer aperto, com a política atual já restritiva o bastante para frear a demanda e limitar efeitos de segunda ordem de choques de oferta. Os dados da semana foram menos adversos, mas a depreciação cambial e a provável piora das expectativas de inflação pesam contra.
Mantemos a Selic em 13,75% até o fim de 2027. O risco, porém, está inclinado para cima, e o câmbio e a credibilidade fiscal serão o que mais pode testar essa paciência do BC.
Abço, Beto Saadia
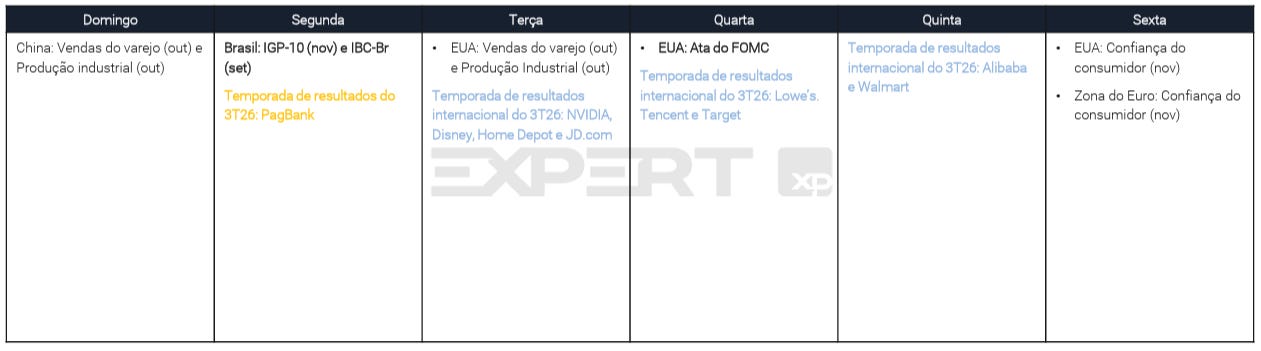
Calendário da Semana
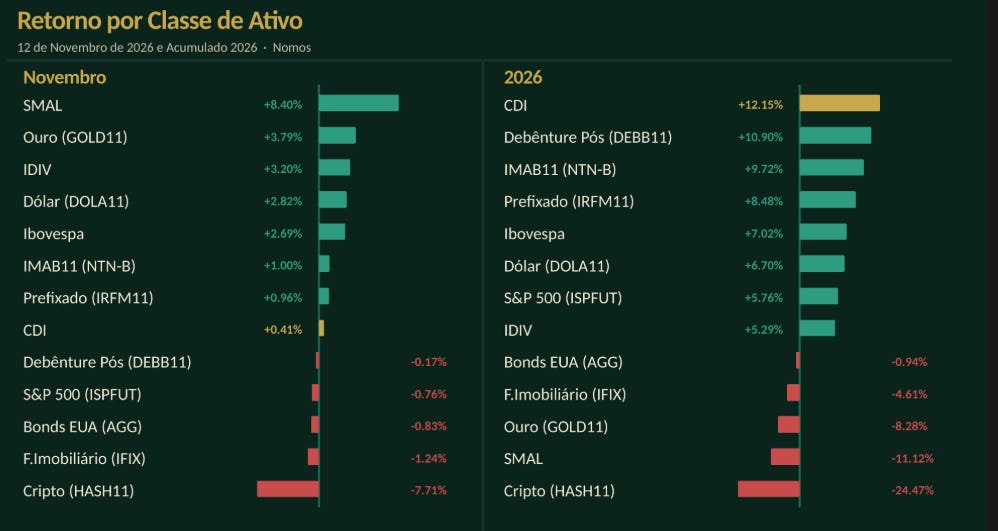
Rentabilidade das principais classes
De olho nos gráficos
Conteúdos que prestam

MEMOLOGY