

Em carta datada de 9 de outubro de 2026, uma gestora brasileira argumentou que os investidores podem estar apenas no começo do reconhecimento de uma virada de regime, e que é justamente no intervalo entre a mudança dos fatos e a adaptação do consenso que boa parte do retorno é feita ou perdida.
O texto retoma a carta “Tudo em Todo Lugar ao Mesmo Tempo”, escrita há três anos e meio, que imaginava inflação americana abaixo de 3%, Fed parando de subir juros, corte de juros no Brasil, dólar abaixo de R$ 5 e recuperação chinesa. Algumas dessas previsões se concretizaram, outras não, e novas variáveis ganharam peso.
Para a gestora, todo regime de mercado parece permanente enquanto dura. Quem apostou em commodities em alta em 2012 ou em juros próximos de zero em 2020 não era necessariamente irracional, apenas extrapolava o mundo que conhecia. O preço dos ativos, lembra a carta, depende não só do nível das variáveis, mas de sua direção e da diferença entre o que acontece e o que já está nos preços.
Brasil
O primeiro trouxe Flávio Bolsonaro com 47,03% dos votos válidos, contra 45,16% de Lula, e os dois disputam o segundo turno em 25 de outubro. As pesquisas indicavam outro resultado. No primeiro pregão após a eleição, o Ibovespa subiu 7,7%, o dólar caiu mais de 4% e a curva longa de juros fechou mais de 130 pontos-base.
A carta vê duas leituras possíveis: uma redução legítima do prêmio de risco político e fiscal, ou a incorporação rápida demais de uma expectativa já refletida nos preços. A gestora aguarda o resultado de 25 de outubro, mas avalia que uma mudança política pode servir de gatilho positivo. Maior credibilidade fiscal, qualquer que seja o governo, reduziria o prêmio de risco, permitiria juros reais estruturalmente menores e elevaria o valor presente dos ativos brasileiros. O Banco Central já iniciou o ciclo de flexibilização, mas os juros reais seguem entre os mais altos do mundo, o que, segundo o texto, cria uma assimetria interessante. Há espaço para novas quedas do prêmio na curva se a percepção fiscal melhorar e as expectativas de inflação ficarem ancoradas.
Estados Unidos
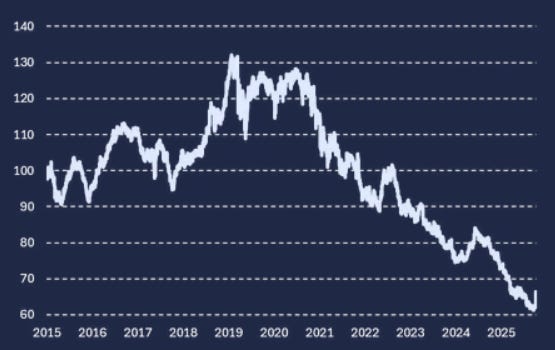
O cenário externo, porém, ainda não ajuda. O Fed voltou a subir juros em setembro, 25 pontos-base, para a faixa de 3,75% a 4,00%, pela primeira vez desde 2023. O petróleo voltou a superar US$ 100 por barril, e o juro americano de dez anos passou de 5%, tocando cerca de 5,3%, o maior nível desde 2007.
O Fed enfrenta uma combinação incômoda: economia em crescimento, investimentos em inteligência artificial fortes e pressão de petróleo, tarifas e choques de oferta sobre os preços. A atividade, porém, é desigual, com imobiliário, construção e consumo discricionário mais fracos. Alan Detmeister, do UBS, espera desaceleração da inflação nos próximos meses, com convergência possível já no início de 2027.
As eleições legislativas de 3 de novembro entram na equação. Segundo a carta, se a Câmara mudar de mãos, o efeito mais provável é maior fricção orçamentária, inclusive sobre recursos para a guerra, e não uma mudança de rumo. A gestora resume o cenário possível até o fim do ano: queda do petróleo, menor pressão no Fed e mudança política no Brasil. “Quando os fatos mudam”, conclui o texto.