Recado do Editor
Os preços de ativos domésticos mudaram de patamar depois que as urnas sinalizaram alternância de poder e um Legislativo mais conservador. O dólar cedeu para perto de R$ 5,00 e as taxas de juros locais caíram, num movimento que reflete a aposta de parte do mercado em maior disciplina fiscal e avanço das reformas.
O problema é que essa aposta esbarra no calendário. Com algo próximo de 95% do Orçamento comprometido com despesas obrigatórias, e com a peça orçamentária do ano que vem prestes a ser votada, sobra pouca margem para um ajuste fiscal já em 2027.
Isso canaliza o foco para o câmbio e as expectativas de inflação. A Selic pode ser influenciada por três vias, o impulso fiscal, o câmbio e as expectativas de inflação, mas só as duas últimas têm poder de fogo imediato.
Na prática, a curva de juros hoje desenha um alívio mais generoso do que o previsto antes do primeiro turno, algo próximo de 12,00% ao final de 2027.
Os preços dos contratos de DI diariamente negociados no mercado indicam cortes consecutivos de 25 pontos ao menos até o terceiro trimestre de 2027. Antes da eleição, a precificação era de juros estáveis.
A razão para a prudência está na inflação. Os primeiros sinais de reaceleração apareceram no IPCA de setembro, e o fim do ano traz o risco adicional do El Niño sobre os preços de alimentos e outros itens. Lá fora, o quadro tampouco colabora, com juros em alta e cotações elevadas de commodities.
Isso não significa que a queda de juros precificada na curva não seja provável. Se o real mantiver a força e as expectativas de inflação convergirem com mais firmeza para a meta, o Banco Central poderá ganhar espaço para acelerar o ciclo.
E se ano que vem, o governo mostrar uma linha horizontal da trajetória fiscal, caminharemos para juros abaixo de 10% nos trimestres seguintes.
Calendário da Semana

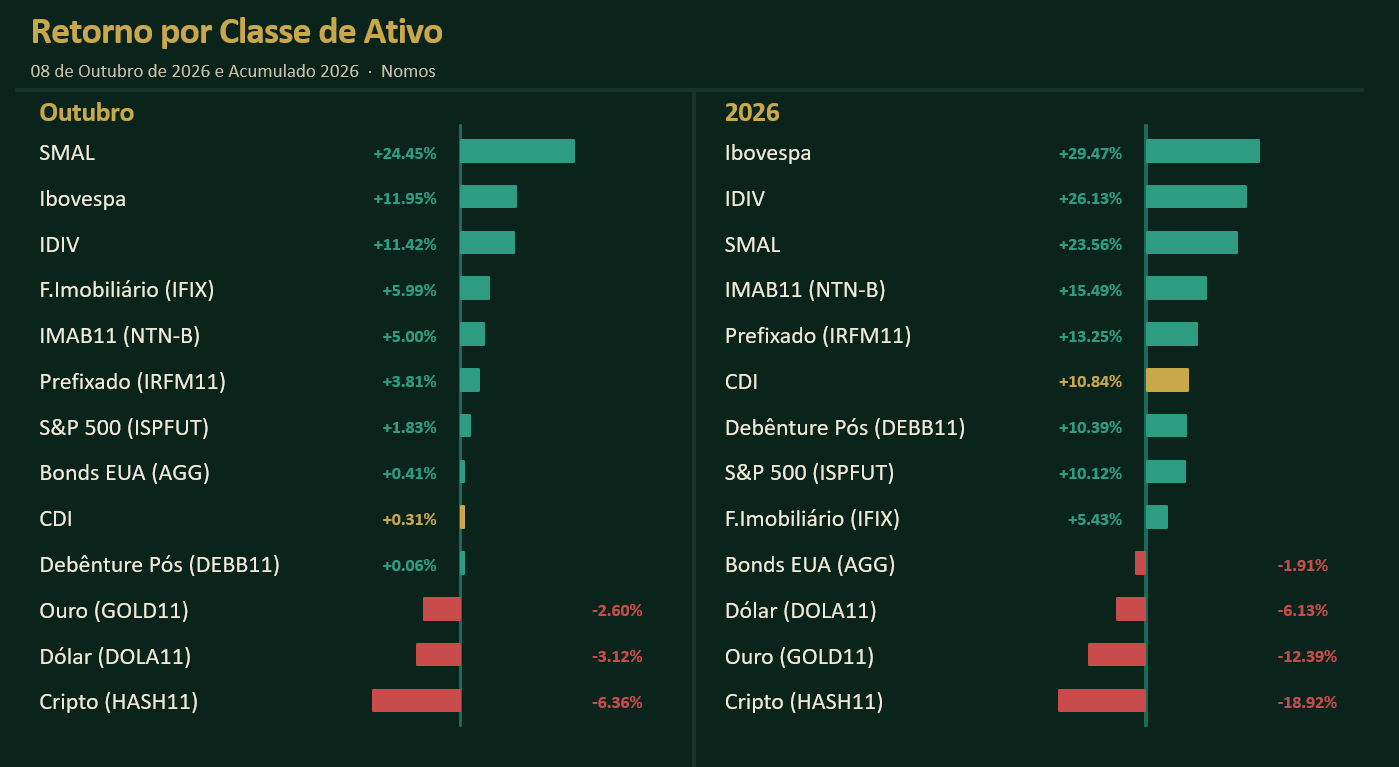
Rentabilidade das principais classes
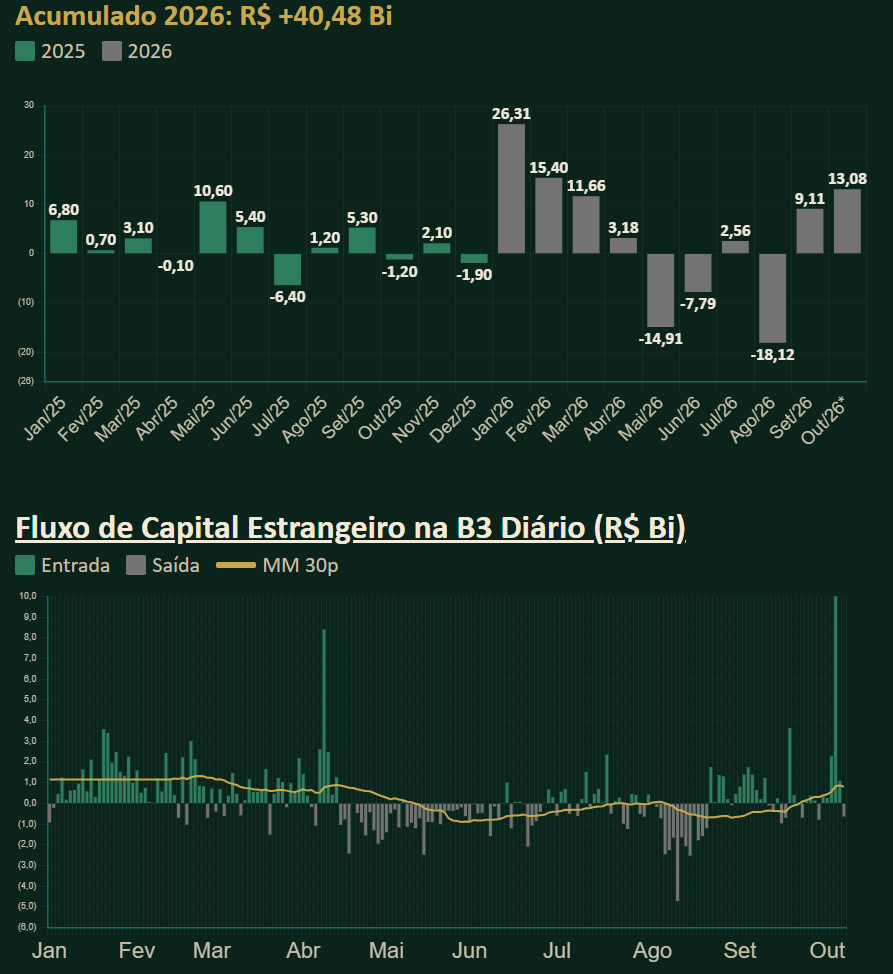
Fluxo de capital estrangeiro B3
AGREGADOR ELEITORAL

De olho nos gráficos
Conteúdos que prestam

MEMOLOGY