Perspectivas da Semana
Estados Unidos
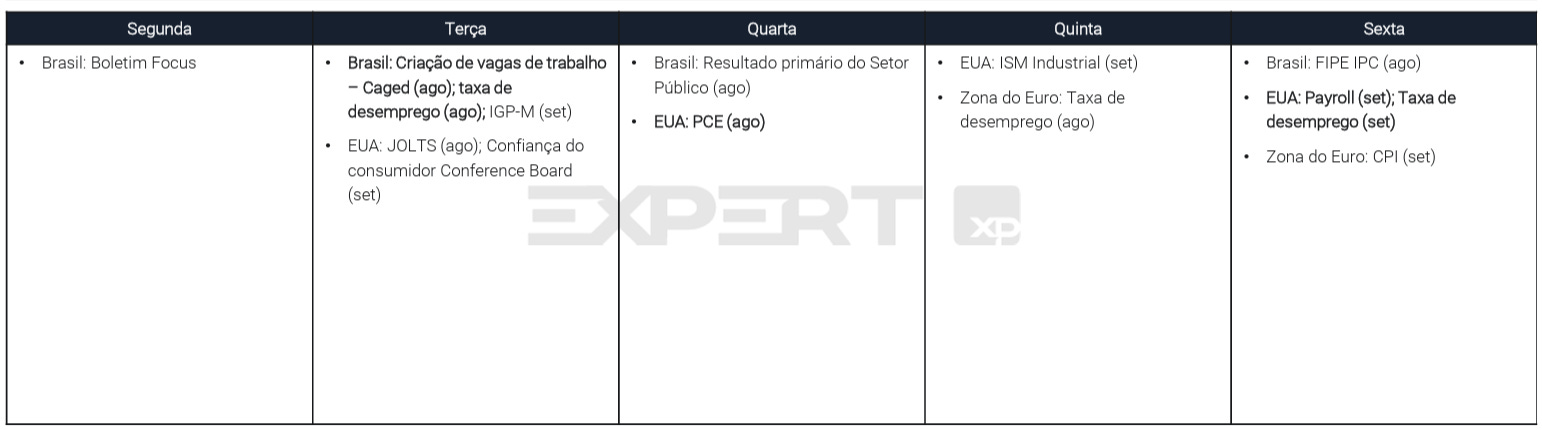
A semana terá payroll de setembro, revisão anual do PIB e PCE, e uma bateria de indicadores de atividade de agosto. Esperamos criação de 100 mil vagas líquidas e desemprego estável em 4,1%, com risco de recuo para 4,0%.
O mercado já precifica cerca de dois terços de chance de alta de juros em outubro, movimento que ganhou força após uma sequência de falas hawkish de dirigentes do Fed e PMIs no maior nível desde 2021.
Para a semana à frente, o gatilho mais provável para uma alta em outubro seria a combinação de payroll forte com dado de inflação de agosto também elevado, ainda que a maioria dos membros do comitê pareça inclinada a esperar mais dados antes de decidir a alta em outubro ou dezembro.
Brasil
Falta uma semana para o primeiro turno, no domingo, dia 4 de outubro.
A semana deve trazer mais ruído dos dois lados, incluindo os desdobramentos das medidas de Lula sobre endividamento das famílias e apostas online, e da resposta de Flavio sobre dívida pública e cassinos digitais.
No campo monetário, a comunicação do Banco Central mantém viva a possibilidade de mais cortes, sobretudo se as surpresas baixistas de inflação vierem acompanhadas de um real mais forte.
O primeiro teste vio no IPCA15 de setembro que surpreendeu para cima, subindo 0,70% no mês, acima da nossa projeção e do consenso.
O núcleo médio acelerou e o núcleo de serviços segue rodando em patamar elevado na medida trimestral anualizada, sinalizando que a desinflação de serviços ainda está incompleta, ainda que os núcleos de bens industriais sigam ajudando.
Para as próximas semanas, o ponto de atenção passa a ser se essa repique inflacionário do IPCA15 se confirma nos dados de outubro, o que reforçaria a leitura de cautela do Banco Central.
Calendário da Semana
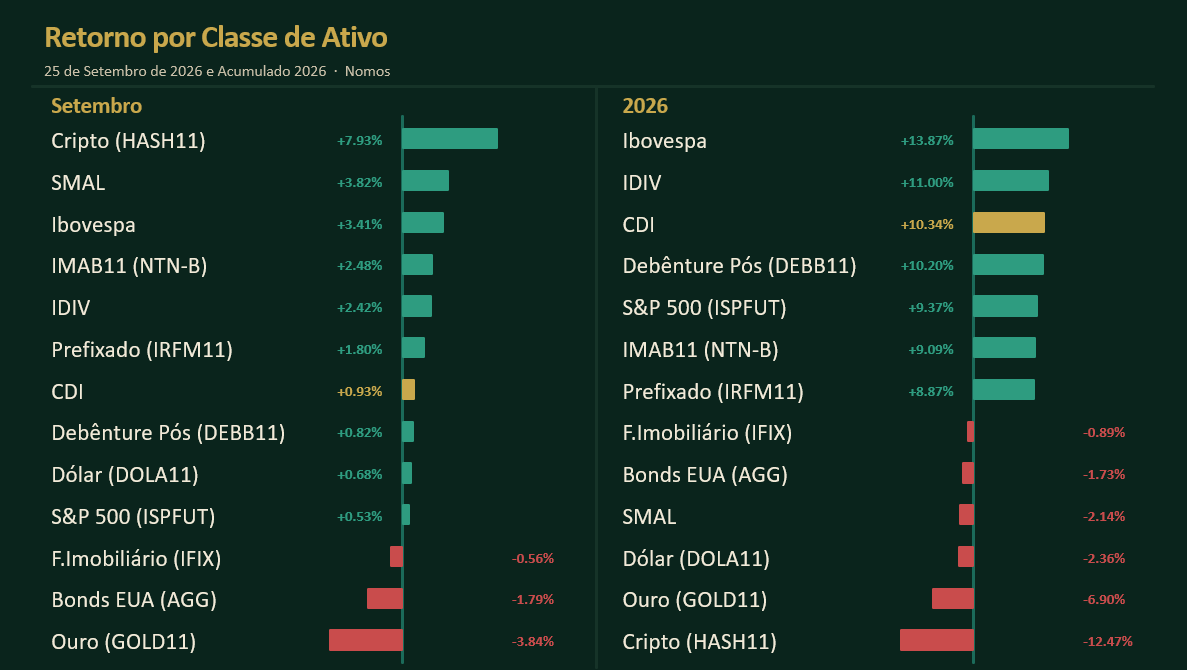
Rentabilidade das principais classes
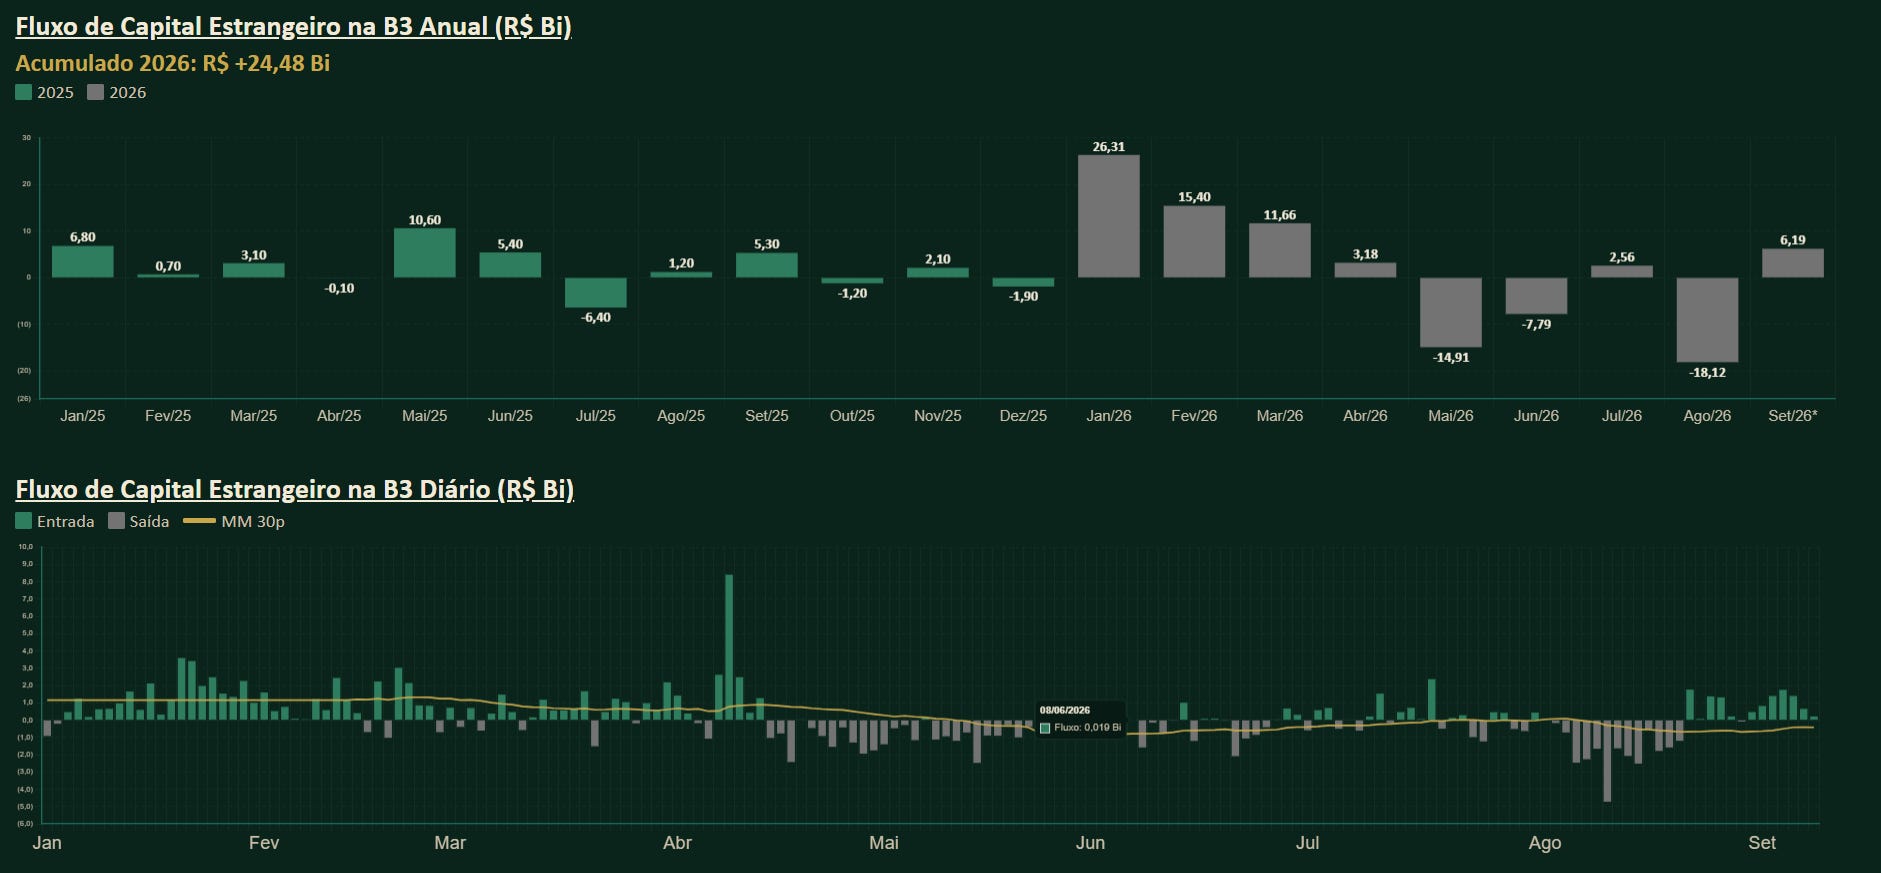
Fluxo de capital estrangeiro B3
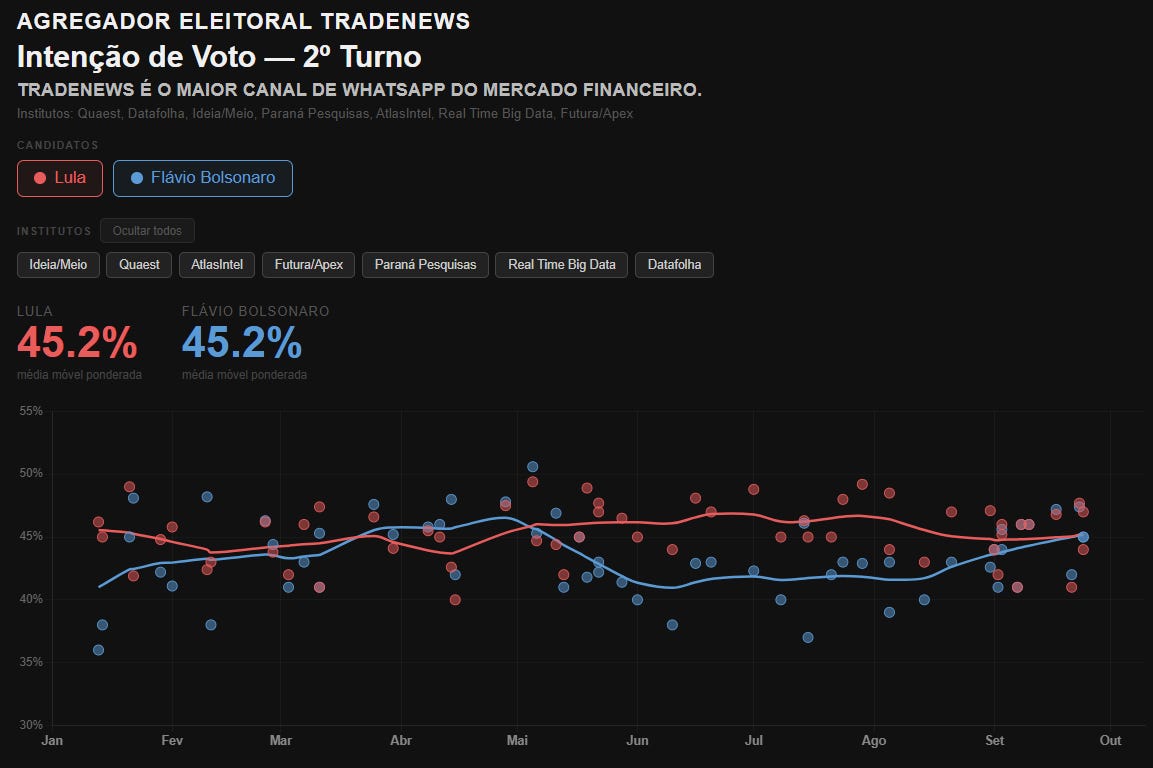
AGREGADOR ELEITORAL
De olho nos gráficos
Conteúdos que prestam


MEMOLOGY