O Brasil é o mercado emergente com melhor desempenho no último mês, à medida que as pesquisas para presidente avançam e indicam uma vitória da oposição nas eleições. Segundo o JP Morgan, em relatório sobre a perspectiva do banco para o segundo semestre, os fatores globais costumam ter forte peso na América Latina, porém, às vezes, especialmente em períodos eleitorais, os fatores domésticos assumem o comando.
Considerando o Polymarket e o MSCI Brasil, a bolsa brasileira subiu, em média, 0,25% a cada dia em que Flávio Bolsonaro, candidato da oposição ao governo atual, ganhou terreno nas pesquisas.
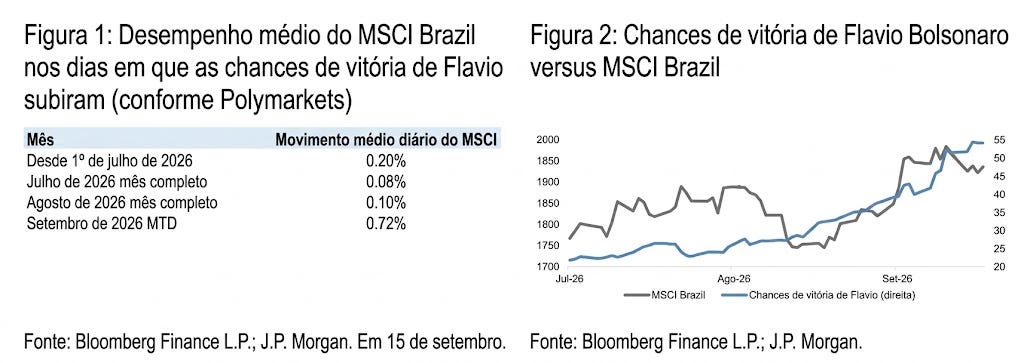
Essa performance é atípica. Historicamente, o Brasil não tem bom desempenho no período pré-eleitoral tanto em termos relativos, quanto em absolutos, ganhando força apenas no mês de outubro, período da eleição. A dúvida apontada pelos analistas do JP Morgan é se esse “desempenho superior” resultará em um rally menor durante outubro.
Entre as eleições passadas, a mais parecida em estrutura e precificação de mercado é a de 2014 (Dilma vs Aécio). Naquele ano, as ações tiveram uma pequena queda, seguida de uma leve recuperação após o primeiro turno.
Isto pode não ser 2014
Há uma diferença importante em relação a 2014 que pode levar a um potencial de valorização (upside) maior no mês da eleição: o vencedor seria a oposição, e não o atual governo.
Além disso, o movimento positivo pode surgir mais cedo, por causa de um Senado mais conservador e de uma vantagem da oposição no primeiro turno significativamente diferente da esperada no início da disputa. O cenário pós-eleitoral estável de 2014 poderia se repetir se as políticas fossem mantidas como estão. Na visão do JP Morgan, porém, se houver uma mudança de política rumo a uma maior disciplina fiscal, o potencial de valorização poderá ser ainda maior.
Explorando equilíbrios de avaliação em cenários macropolíticos
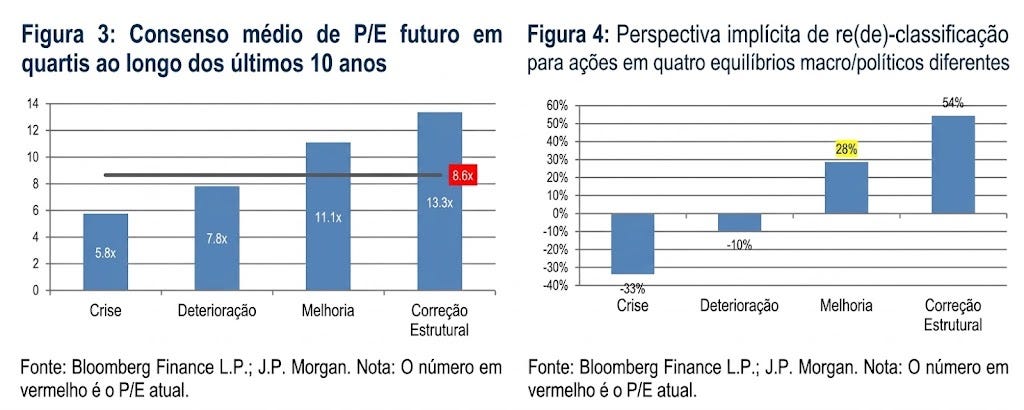
O banco fez esse exercício para todos os ciclos eleitorais desde 2014. Os analistas distribuíram em quartis o P/E (Price/Earnings, ou Preço/Lucro) projetado para 12 meses (12-mo-fwd) dos últimos 10 anos e atribuíram a cada quartil um “cenário” macropolítico: crise, deterioração, melhoria e ajuste estrutural.
Hoje, com um P/E projetado de 8,6x, o mercado negocia entre os cenários de Deterioração e Melhoria, o que, para os analistas do banco, faz sentido diante da incerteza atual. Ainda assim, está bem mais próximo do cenário de deterioração.
Cenário de Melhoria: implicaria um potencial de valorização de 28% para o MSCI Brazil em relação aos níveis atuais.
Cenário de Ajuste Estrutural: traria uma valorização implícita de 54%, com o P/E médio subindo para 13,3x (nível visto pela última vez em 2020).
Outra Abordagem: Impacto de Juros Mais Baixos nas Ações
Curto Prazo
Os analistas de mercados locais do JP Morgan acreditam que um resultado desfavorável (bearish) na eleição pode levar a uma alta de 90 bps no rendimento dos títulos públicos. Já um cenário favorável (bullish) poderia levar a uma queda média de 160 bps.
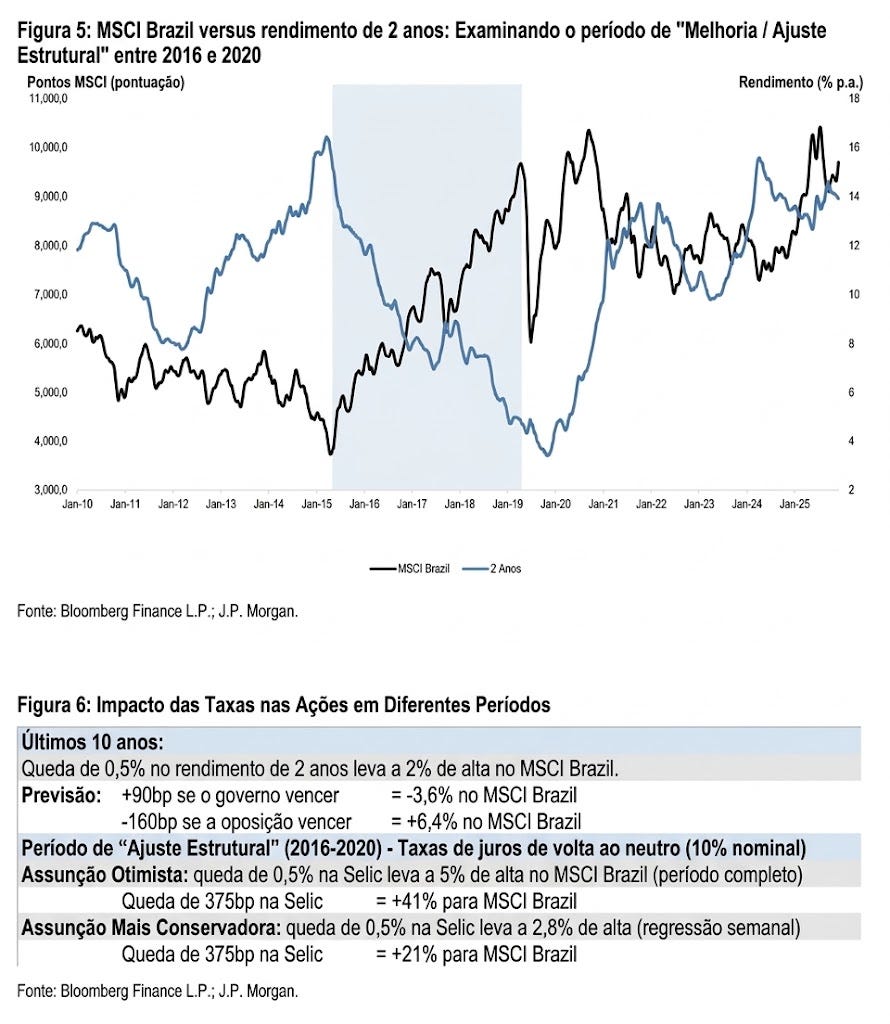
Nos últimos 10 anos, cada queda de 0,5% nos rendimentos dos títulos públicos produziu uma alta de 2% no MSCI Brazil. Isso se traduziria em:
Cenário desfavorável: queda implícita do mercado de 3,6%.
Cenário favorável: valorização implícita de 6,4% no MSCI Brazil.
O banco entende, no entanto, que o potencial de valorização pode ser maior se o mercado tiver uma visão positiva sobre a direção e a execução da futura política econômica, incluindo os possíveis nomes para o Ministério da Fazenda e para o gabinete como um todo. Nesse caso, o mercado poderia se mover de forma mais concreta em direção ao “equilíbrio de melhoria”.
Médio Prazo
Para que os cenários de “Melhoria / Ajuste Estrutural” se concretizem, os analistas do banco examinaram o período entre 2016 e 2020. Nesse caso, os juros poderiam cair até o nível neutro de 6% em termos reais (ou 10% em termos nominais, considerando expectativa de inflação de 4%). Isso provavelmente só será possível com uma agenda robusta de reformas, como a daquela época.
Entre 2016 e 2020, o rendimento dos títulos públicos brasileiros de 2 anos caiu quase 12%, chegando a 4,7%. Nesse intervalo, o mercado subiu 130% e o P/E projetado para 12 meses do Brasil atingiu 11,4x.
Abordagem Otimista: considerando os 4 anos completos de “ajuste estrutural”, para cada queda de 50 bps nos rendimentos, o mercado subiu 5,5%.
Abordagem Conservadora: uma regressão com dados semanais indica que cada queda de 50 bps nos rendimentos gerou um retorno de 2,8% no MSCI Brazil nas 6 semanas seguintes.
Com isso, o JP Morgan projeta um potencial de valorização do MSCI Brazil entre 21% e 41%, em linha com os cenários apresentados.