Recado do Editor
Acompanhe a cobertura completa das eleições no WhatsApp.
https://chat.whatsapp.com/KJwqnFKd1k5Gm0rpeQw3BH
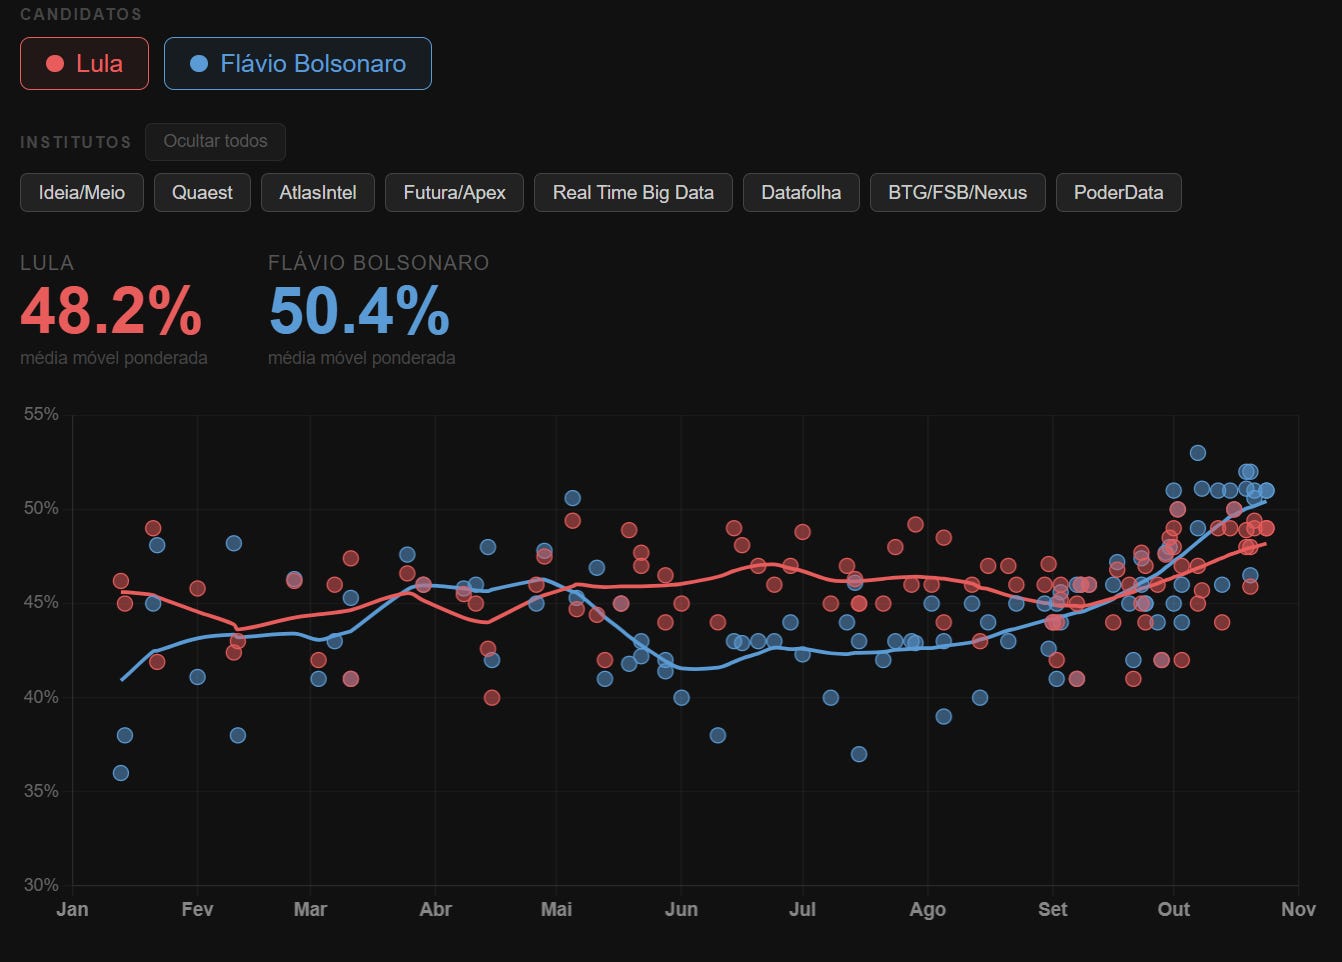
O país chega ao segundo turno com uma disputa apertada e um quadro fiscal mais fraco do que o do início da campanha. Pesquisas apontam vantagem para Flávio Bolsonaro sobre Lula, e os mercados de apostas precificam algo próximo de 75% de chance de vitória do senador. A reação do real e das expectativas de inflação nos próximos dias será decisiva para os rumos da política fiscal e monetária.
Com a eleição se estreitando, as promessas de ambos os lados migraram para medidas de apoio de curto prazo. Na soma, elas pioram o ponto de partida de quem assumir em janeiro. Já estão em vigor ampliações de Bolsa Família e Pé-de-Meia, além de novos programas de renegociação de dívidas e mudanças no teto do MEI. Há ainda a aprovação da emenda que altera a jornada de trabalho, com efeitos possíveis sobre produtividade e custo da mão de obra.
🟩 O ELEITOR QUE PODE DECIDIR
O olhar se volta para a classe C, que representa cerca de 51% do eleitorado, com renda de dois a cinco salários mínimos. Na comparação entre o primeiro turno de 2022 e o de 2026, 54% da perda de votos de Lula veio dessa faixa. São eleitores fora das bolhas das redes, com jornadas longas e pouco tempo para acompanhar política. Para eles, o voto em Flávio funciona menos como adesão e mais como ferramenta de mudança de governo.
Não se espera consolidação fiscal relevante em 2027, e as propostas em debate tornam mais difícil entregar um ajuste crível ao longo do mandato. Esse cenário, somado a pressões inflacionárias elevadas e a um ambiente externo desafiador, reforça o argumento a favor de manter a Selic parada por ora. Um real mais forte e expectativas em queda poderiam, contudo, abrir espaço para a continuidade do ciclo de cortes.
🟩 O DIA DEPOIS DE AMANHÃ: A LEITURA DE TONY VOLPON
Em coluna publicada no GLOBO no sábado (24), o economista Tony Volpon argumenta que, independentemente de quem vença, questões existenciais terão de ser endereçadas. Ele aponta dois grandes problemas, um conjuntural e outro estrutural, que se autoalimentam.
O conjuntural é a combinação de dívida alta e juros altos. Com dívida de 83% do PIB, juros reais de 9% e déficit nominal acima de 9% do PIB, Volpon descreve uma “bomba armada, só falta acender o pavio”.
Isso abre uma janela de oportunidade. Se o novo governo apresentar um programa de ajuste fiscal no início do mandato, os juros podem cair mais rápido, o déficit nominal diminui e a trajetória da dívida se inverte.
O problema estrutural é a produtividade. Sem bônus demográfico e com baixa poupança, o país só crescerá de forma sustentável se produzir mais por trabalhador. Volpon vê ganhos fáceis em desregulamentação, abertura organizada da economia e adoção de inteligência artificial, especialmente no setor público.
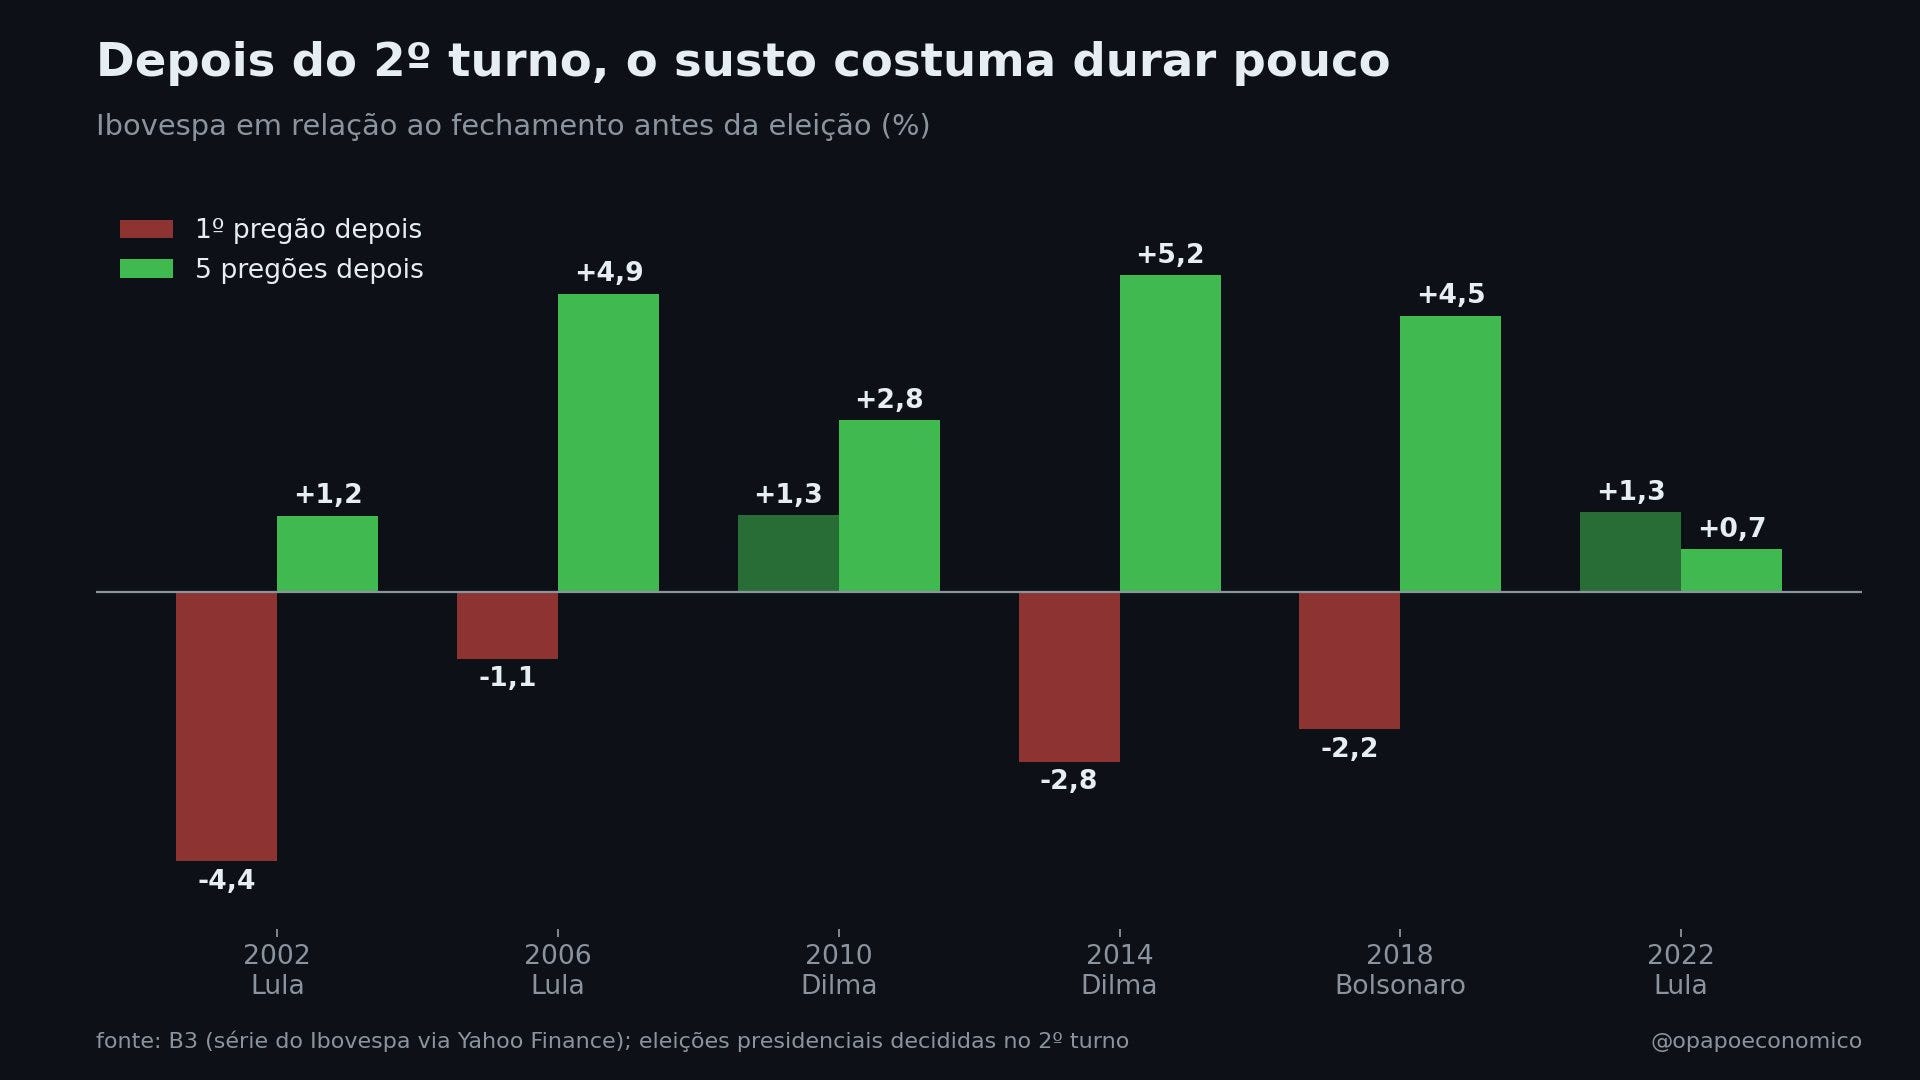
🟩 IBOVESPA COSTUMA ABRIR COM SUSTO APÓS 2º TURNO, MAS SE RECUPERA EM CINCO PREGÕES
Por Papo Econômico
Desde 2002, o Ibovespa caiu no primeiro pregão após quatro das seis eleições decididas no segundo turno: 4,4% em 2002, 1,1% em 2006, 2,8% em 2014 e 2,2% em 2018. Subiu em 2010 e 2022. Cinco pregões depois, porém, a bolsa superava o fechamento pré-eleição nas seis vezes, com alta média de 3,2%. A amostra é pequena, mas o padrão sugere susto curto.
Calendário da Semana
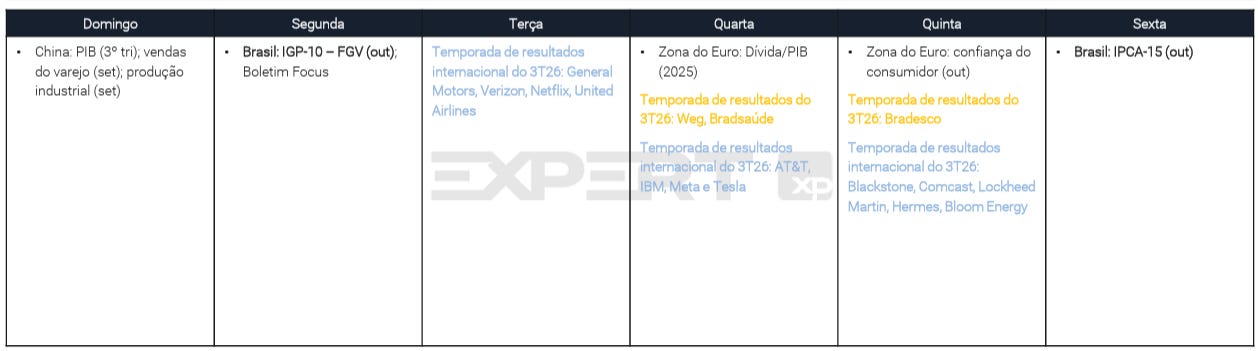
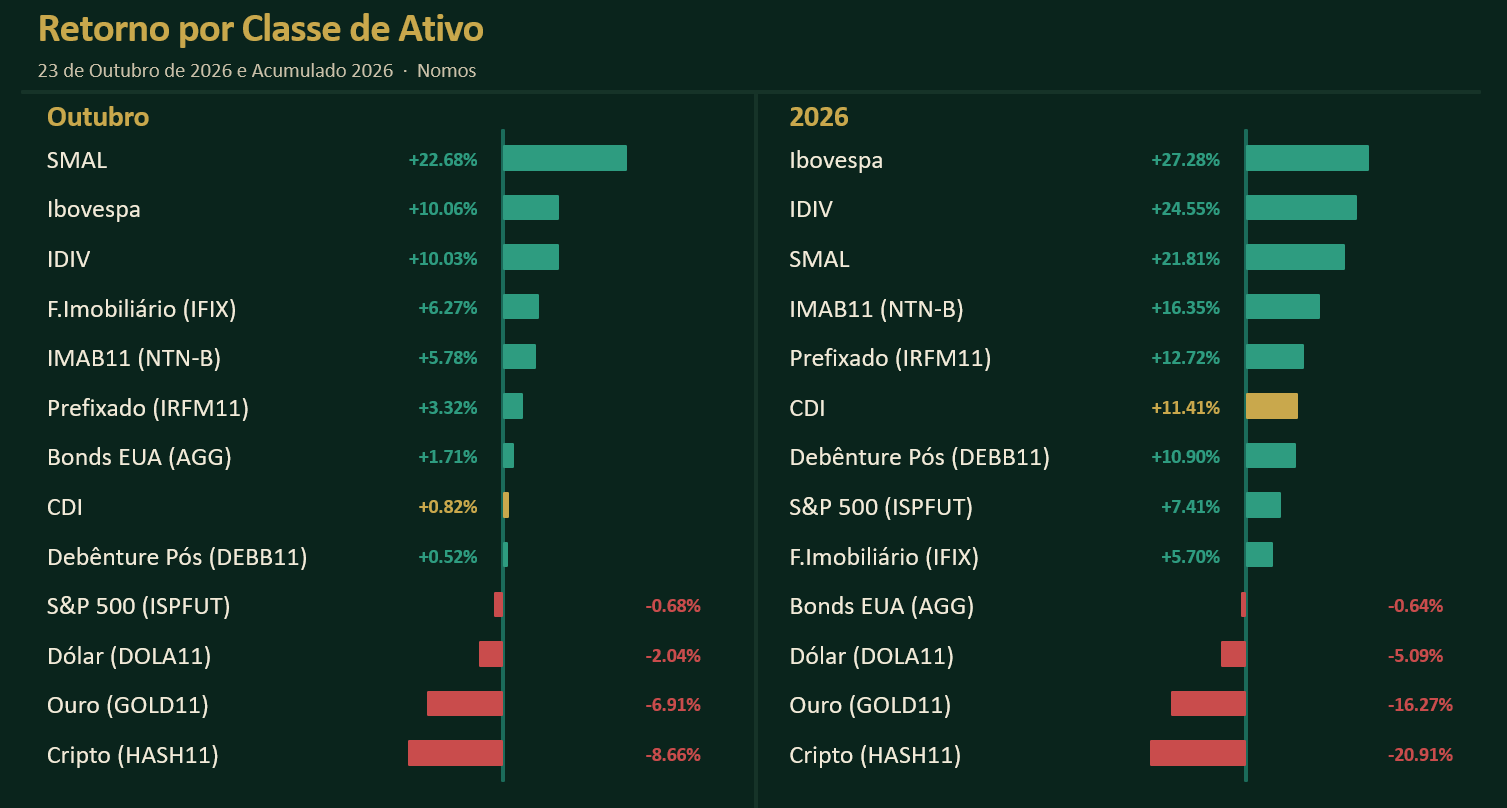
Rentabilidade das principais classes
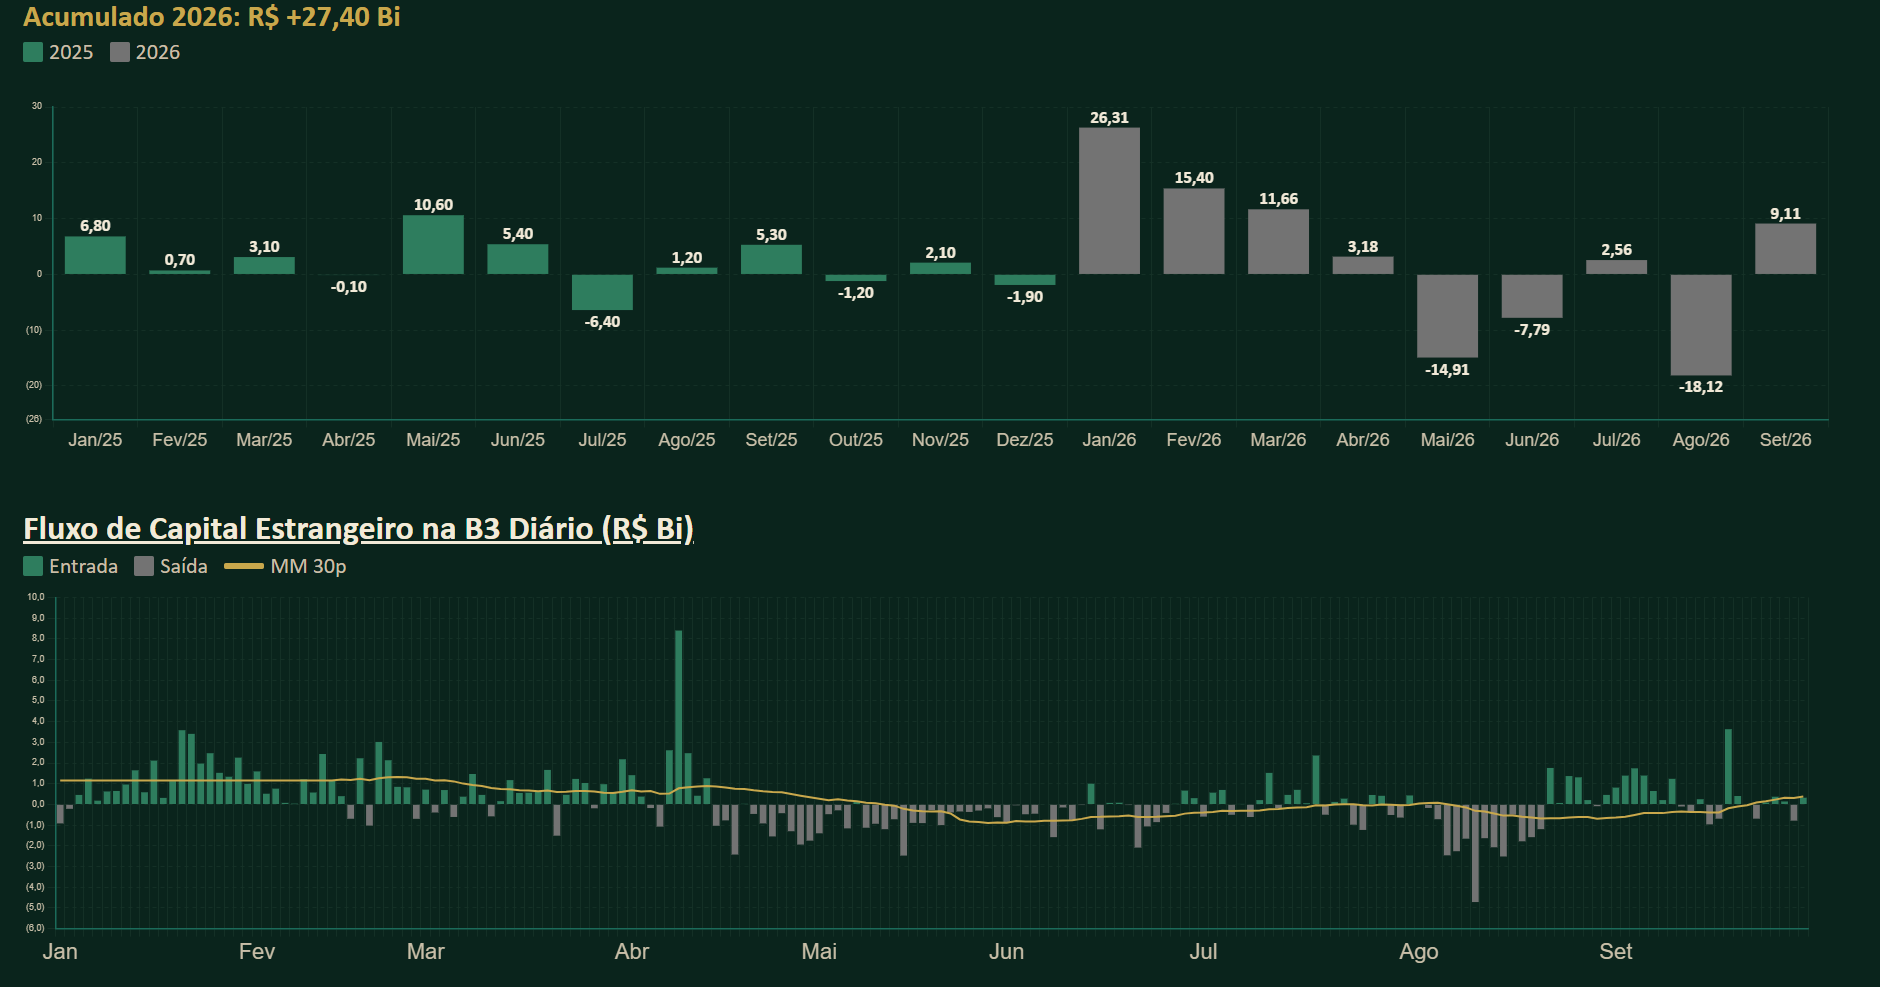
Fluxo de capital estrangeiro B3
AGREGADOR ELEITORAL
De olho nos gráficos
Conteúdos que prestam
MEMOLOGY