

ONTEM (24 de setembro)
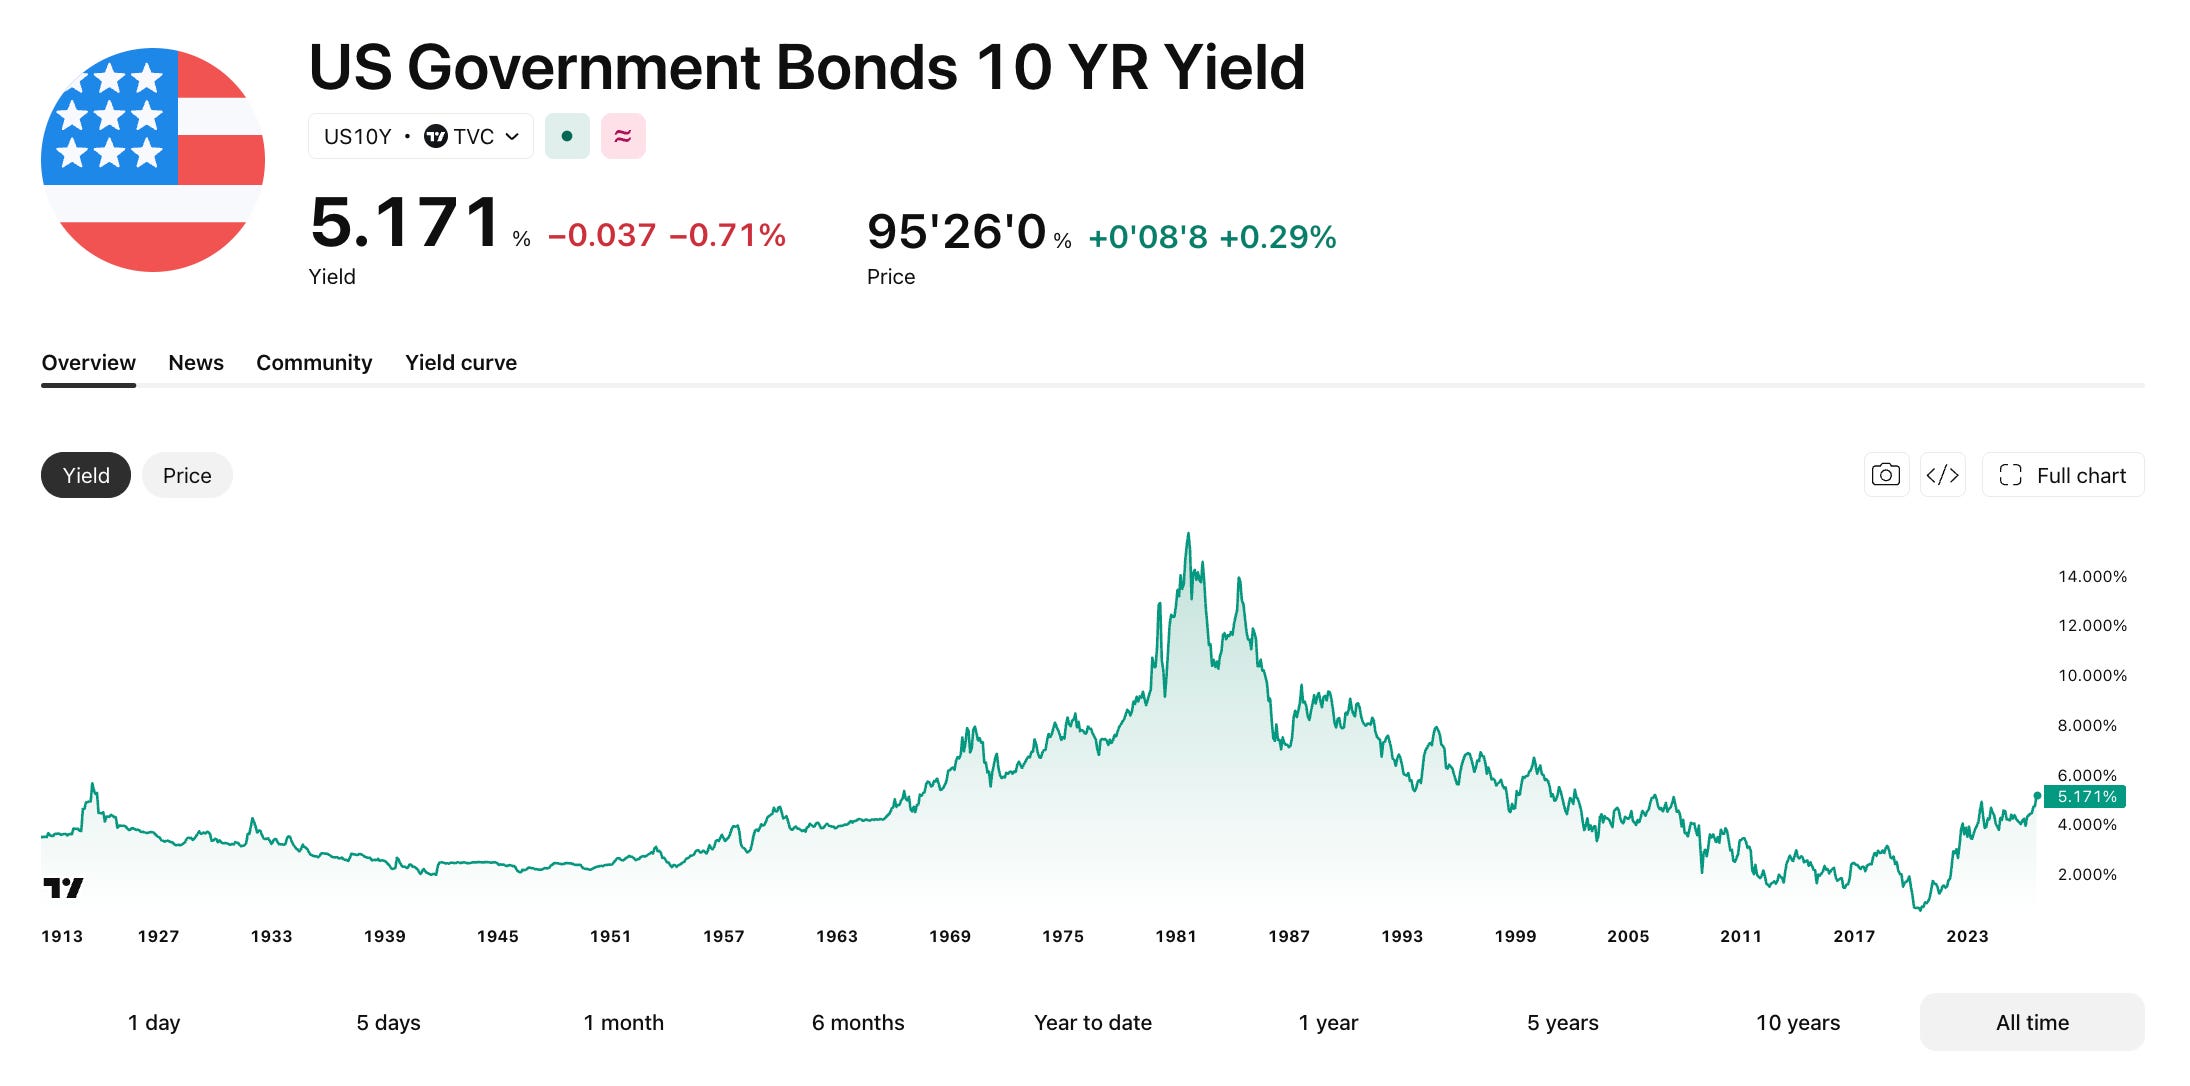
Treasury de 30 anos a 5,48%, maior desde 2004, e de 10 anos a 5,20%, maior desde 2007.
Irã ameaçou levar a guerra ao Índico e houthis atacaram a Arábia Saudita. Brent subiu 4% a US$ 107.
S&P 500 e Nasdaq fecharam de lado. Ibovespa caiu 0,99% aos 183.966 pontos e o dólar subiu 0,48% a R$ 5,19.
Trump e Xi estenderam a trégua comercial até 10 de janeiro, sem outros anúncios concretos.
Datafolha: Lula 40% x Flávio 36% no 1º turno e 47% x 45% no 2º.
HOJE / MADRUGADA (25 de setembro)
EUA e Irã discutem reabrir Ormuz em fases. Brent cai 1,3% a US$ 105.
Treasury de 10 anos recua a 5,15% e o dólar global interrompe 5 altas seguidas.
Futuros em NY sobem: S&P 500 +0,3% e Nasdaq +0,6%. Nikkei fechou em alta de 1,3%.
IPCA-15 de setembro sai às 9h, com consenso de 0,55%.
Lula anuncia às 17h a proibição das bets e medidas contra o endividamento das famílias.
Daqui pra baixo é o flash read completo: tudo que aconteceu de ontem pra hoje, tópico por tópico, com a origem de cada informação. Assunto que já apareceu na edição anterior volta só pelo que mudou. Tudo com ajuda da minha IA favorita, é claro.
RESUMO POR TÓPICO (com as fontes)
Juros e Fed nos EUA
Treasury de 30 anos chegou a 5,48% e o de 10 anos a 5,20%. São os maiores níveis desde 2004 e 2007 (XP Macro Strategy, Bloomberg)
O 10 anos sobe cerca de 16 bps na semana, 40 bps no mês e 1 ponto no ano (WSJ)
Parte do movimento veio de desmonte forçado de posições, como apostas em inclinação da curva (WSJ, MUFG, Jefferies)
A recompra de títulos longos do Tesouro veio menor que o esperado (WSJ)
A volatilidade dos bonds, medida pelo índice MOVE, está no maior nível desde o início da guerra (WSJ)
Williams, do Fed de Nova York, achou razoável mais uma alta este ano. Barr também defende mais altas (Bloomberg, BTG)
CME dá cerca de 75% de chance de alta em outubro. Swaps precificam três altas em 12 meses (Barron’s, Bloomberg)
Bessent diz que os juros caem quando a guerra acabar. Para a Vanguard, o mercado está em um novo regime (Bloomberg)
O IIF critica recompras e emissão maior de títulos curtos como solução temporária e fala em ilusão de estabilidade fiscal (Bloomberg)
Hipoteca de 30 anos a 7,03%, acima de 7% pela primeira vez desde janeiro de 2025 (NYT, Bloomberg)
Rendimento médio da dívida pública global perto de 4%, o maior desde 2007. Juro do Japão no maior nível desde 1996 (Bloomberg, FT)
Hoje os Treasuries fecham de 1 a 3 bps, com o 10 anos a 5,15% (XP Política, BTG)
Petróleo e Oriente Médio
Irã ameaçou levar a guerra ao Oceano Índico se EUA ou Israel atacarem de novo (Bloomberg)
Brent fechou ontem em alta de 4% a US$ 107 e hoje cai 1,3% a US$ 105 (XP Macro Strategy, BTG)
EUA e Irã exploram um acordo em fases: Ormuz reabre e o bloqueio aos portos iranianos cai (Bloomberg)
O Irã propõe um plano de 7 dias para encerrar a guerra, com Ormuz reaberto e retomada das conversas nucleares (NYT)
Contexto: na terça citamos a Kyodo com o Irã propondo reabrir Ormuz em 7 dias se os EUA tirassem o bloqueio (Kyodo News)
Pezeshkian disse que cabe aos EUA decidir se querem acabar com a guerra (BTG)
Produtores do Golfo resistem à retomada das conversas entre EUA e Irã (WSJ)
Houthis dispararam mísseis contra Yanbu e Taif. A França vai mandar tropas para proteger instalações sauditas (Bloomberg, NYT)
A Casa Branca estuda uma proibição de curto prazo à exportação de diesel. A indústria faz lobby contra (Bloomberg, WSJ)
EUA e China
Trégua comercial estendida até 10 de janeiro. Havia expectativa de prazo maior (Bloomberg, BTG)
A cúpula teve muita pompa e poucos anúncios. Xi anunciou dois pandas para o zoológico de Atlanta (Bloomberg, NYT)
Xi pediu que os EUA se oponham à independência de Taiwan, tom mais duro que o atual não apoiar (Bloomberg, WSJ)
Nenhum mecanismo novo sobre IA. Xi propôs diálogo e Trump manteve a oposição a regras para a tecnologia (Bloomberg)
China segue enviando ao Irã componentes que podem ser usados em drones e mísseis (WSJ)
Mercados e IA
S&P 500 e Nasdaq viraram no meio da tarde com a notícia sobre Ormuz e fecharam de lado (WSJ)
Anthropic fechou contrato de US$ 11,6 bi com a Akamai por capacidade de computação. A Akamai sobe cerca de 20% no pré-mercado (Bloomberg, WSJ)
Oracle enviou aviso de força maior sobre data center no Novo México e caiu 3,5% (Bloomberg)
Meta sobe 36% em setembro com o Muse e está perto de valer US$ 2 tri (Bloomberg)
Investimento em data centers e IA deve somar US$ 10,3 tri de 2025 a 2032, 3,6% do PIB ao ano (WSJ)
Brasil: mercado e economia
Ibovespa caiu 0,99% aos 183.966 pontos e acumula queda de 0,7% na semana. Dólar subiu 0,48% a R$ 5,19 (BTG)
DI curto abriu 10 bps (XP Macro Strategy)
BC fez leilão de linha de US$ 1 bi para dar liquidez no fim do trimestre (BTG)
RPM cortou a projeção do PIB de 2026 de 2% para 1,8% e vê 1,4% em 2027 (XP Macro Strategy, Empiricus)
O IPCA no 2º trimestre de 2028, novo horizonte relevante, ficou em 3,1% (XP Macro Strategy)
O BC vê 90% de chance de a inflação estourar o teto da meta no fim do ano (O Globo)
Bimestral: contenção total caiu de R$ 17,9 bi para R$ 16,1 bi. O bloqueio foi a R$ 2,4 bi e entrou contingenciamento de R$ 13,6 bi por receita frustrada (XP Macro Strategy)
A subvenção ao diesel deve ser renovada. XP cita R$ 1,12 por litro e O Globo e Folha citam R$ 2,12 (XP Macro Strategy, XPInflation)
Governo reduziu estimativas de Previdência, servidores e BPC para acomodar o reajuste do Bolsa Família (Estadão)
Inflação implícita até abril de 2027 em 7,26%, contra 5,69% do Focus (XPInflation)
XP projeta IPCA-15 de 0,58%, acima do consenso de 0,55% (XP Política)
Brasil: política e eleição
Datafolha: Lula 40% x Flávio 36% no 1º turno e 47% x 45% no 2º. A diferença de 2 pontos no 2º turno se manteve (Folha, XP Macro Strategy)
Rejeição empatada em 45%. Governo tem 40% de avaliação negativa e 34% positiva (Folha)
Real Time Big Data (45% x 44%) e PoderData (46% x 45%) mostraram Flávio 1 ponto à frente no 2º turno. São institutos e métodos diferentes do Datafolha (XP Política)
Trackings internos das duas campanhas mostram 2º turno indefinido (CNN)
Lula anuncia às 17h a proibição das bets e medidas contra o endividamento. À noite, janta com banqueiros e empresários (XP Política, Estadão, Folha)
Casas de apostas ameaçam ir à Justiça e notificaram emissoras sobre rescisão de contratos (Folha, Metrópoles)
Bets respondem por 34% da receita de marketing dos maiores clubes. O governo estuda crédito mais barato para os times (Poder, CNN)
Flávio tentou ligar para Vorcaro nos quatro dias anteriores à prisão do banqueiro, e as mensagens citam seis encontros (Estadão)
Mensagens apontam proximidade entre Alcolumbre e Vorcaro (Folha)
Nova fase da Carbono Oculto atingiu ex-sócio do Genial e o grupo que financiou o filme Dark Horse (Estadão, Folha)
Equipe de Flávio discute uma PEC da Transição com corte de R$ 300 bi em gastos (CNN)
União e PP tendem a apoiar Flávio num 2º turno. Lula busca a neutralidade do PSD (Valor, Folha)
AGENDA DA SEMANA
Hoje: IPCA-15 às 9h (consenso 0,55%). Às 17h, Lula anuncia a proibição das bets e o pacote contra endividamento. Nos EUA, bens duráveis às 9h30 e o sentimento do consumidor de Michigan às 11h, com as expectativas de inflação.
Segunda: Quaest e Nexus. Balanço de pagamentos, com investimento direto que deve seguir forte.
Terça: Atlas, IGP-M e resultado primário do governo central, com déficit esperado de R$ 14,1 bi em agosto.
Quarta: PCE de agosto nos EUA. O núcleo estava em 3,3% em 12 meses, e com o 10 anos perto de 5,20% uma surpresa pra cima pesa direto nos bonds. Micron reporta após o fechamento, teste de quem segura o índice. Aqui, Futura e Ideia.
Sexta: payroll de setembro, com consenso de 100 mil vagas e desemprego em 4,2%. O mercado quer um número bom, mas não ótimo. Um dado muito forte praticamente crava a alta do Fed em outubro.
Domingo, 4 de outubro: 1º turno das eleições.
Médio prazo: decisão do Fed em outubro, com mais de 60% de chance de alta pela LSEG. Trégua EUA-China vence em 10 de janeiro.