

Segundo a carta mensal da Sparta Fundos de Investimento, outubro foi dominado pelas urnas. A surpresa do primeiro turno fechou as curvas de juros. A do segundo turno fez o caminho inverso e as curvas devolveram todo o movimento e terminaram o mês bem acima do patamar inicial, junto com a depreciação do real e uma leitura negativa sobre o quadro fiscal.
O câmbio mais fraco adiciona pressão inflacionária e contribuiu para a decisão do Copom de interromper o ciclo de queda da Selic. O mercado já precifica, inclusive, a possibilidade de um novo ciclo de alta.
Para a gestora, o cenário melhorou para quem busca remuneração na renda fixa, com taxas mais altas nos papéis indexados à inflação e nos prefixados, além da perspectiva de um CDI elevado por mais tempo.
Para o risco de crédito, ficou mais difícil. Juros altos pressionam o caixa das empresas, sobretudo as mais alavancadas, e afastam a melhora de fundamentos que se esperava com a flexibilização monetária.
DEBÊNTURES CARAS POR MAIS TEMPO
Nas debêntures privadas, a Sparta avalia que a normalização dos spreads ficou menos provável no curto prazo. A migração de recursos para outras classes, que poderia retirar o suporte aos preços, perdeu força com os juros mais altos. O mercado pode seguir caro, mesmo com fundamentos menos favoráveis aos emissores.
Spread é o “prêmio extra” que uma debênture paga acima de uma taxa de referência, como o CDI ou os títulos do governo, para compensar o risco de a empresa não pagar. Quando o spread abre, o papel passa a render mais, mas isso acontece porque o preço caiu e os investidores estão exigindo mais retorno para correr o risco. Quando o spread fecha, o preço sobe e o prêmio encolhe.
Em outubro, os spreads abriram só levemente, mas com diferenciação crescente. Emissores de melhor qualidade continuam com demanda, enquanto companhias alavancadas ou em situação financeira complexa enfrentam resistência.
UM MÊS ATÍPICO
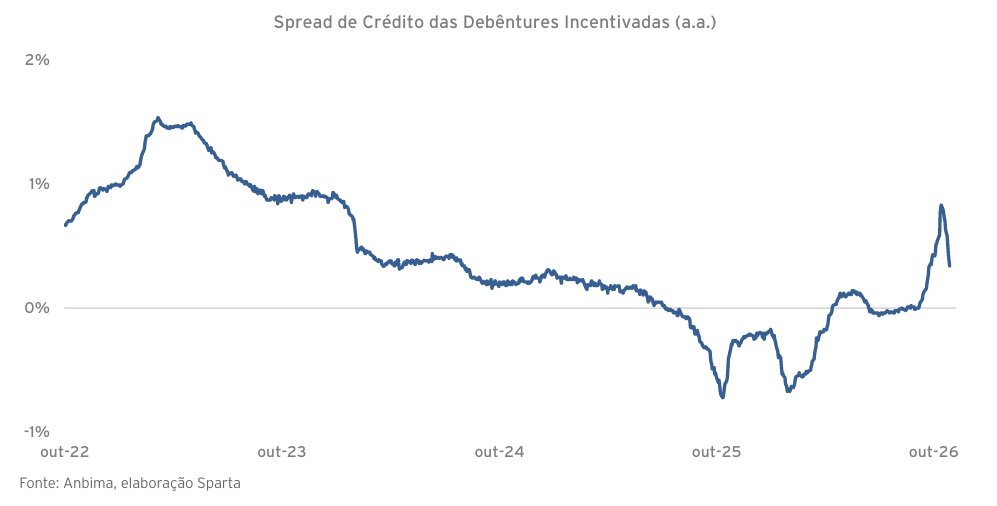
Nas incentivadas, os spreads, que já tinham aberto cerca de 40 bps em setembro, subiram mais de 50 bps na primeira quinzena de outubro. Com preços atrativos, apareceram compradores, e a recuperação na segunda metade do mês levou os spreads de volta ao ponto de partida.
O volume negociado no secundário saltou para R$ 109 bilhões, sendo R$ 63 bilhões em incentivadas e R$ 46 bilhões em corporativas. Segundo a carta, isso indica troca efetiva de risco, e não apenas reprecificação sem negócios, como em setembro.
A melhora de preços, porém, não chegou aos fundos de infraestrutura. A captação líquida foi fortemente negativa, em cerca de R$ 8 bilhões, e os pedidos de resgate aceleraram após o segundo turno. Como há defasagem entre o pedido e a liquidação, parte da pressão ainda deve aparecer nos próximos meses.
O EFEITO DAS NTNBs
A carta destaca o papel técnico dos títulos públicos indexados à inflação. O yield do IMA B fechou cerca de 50 bps após o primeiro turno e abriu mais de 100 bps após o segundo, encerrando o mês 36 bps acima de setembro.
Nos fundos hedgeados, o fechamento das taxas reais consumiu caixa nos ajustes dos derivativos e aumentou a necessidade de vender debêntures. A abertura posterior inverteu o efeito. Já os fundos sem hedge foram prejudicados pela alta das taxas reais, o que pode reduzir captação e gerar novos resgates. Para a Sparta, isso mostra que oscilações nos títulos públicos movem spreads de crédito mesmo sem mudança nos fundamentos dos emissores.
O FANTASMA DO IOF
Outro fator no fechamento dos spreads na segunda quinzena foi a especulação sobre um IOF para ativos incentivados, depois desmentida pelo governo. A gestora lembra que, se o estoque for preservado, investidores tendem a antecipar aplicações. Com o quadro fiscal desafiador, ela acredita que o tema da tributação não sai da pauta.
Caso o governo avance, a Sparta defende como alternativa mais meritória a inclusão dos rendimentos hoje isentos no escopo do IRPF mínimo, apurado na declaração anual. Esse modelo atingiria sobretudo quem tem renda mais alta e paga proporcionalmente menos imposto, preservando o financiamento de infraestrutura, agronegócio e imobiliário.
PULVERIZAR É DIVERSIFICAR?
Na seção de análise de risco de crédito, a carta questiona se uma carteira pulverizada é necessariamente diversificada. A resposta é que não: centenas de ativos podem esconder riscos comuns, como grupo econômico, setor, cliente ou condição de financiamento.
Nos FIDCs, o alerta é maior. A carteira pode ter milhares de recebíveis e ainda concentrar risco em poucas cadeias comerciais ou agentes de originação. A gestora cita o caso de um FIDC ligado a uma cooperativa que teve liquidação extrajudicial aprovada em outubro, com continuidade das atividades, e lembra o colapso de três FIDCs de uma gestora independente por direitos creditórios sem lastro, julgado pela CVM em 2024.
Um exemplo numérico ilustra o ponto. Num fundo com retorno esperado de CDI + 1% ao ano, posições que somam 2% do patrimônio e dependem do mesmo fator de risco equivalem, numa perda total, a dois anos de todo o prêmio sobre o CDI. Uma perda de 50% consumiria cerca de um ano.
Fonte: Carta Mensal Outubro 2026, Sparta Fundos de Investimento.