

Recado do Editor
Carteiras sugeridas para novembro

Este post está sendo atualizado à medida que novas carteiras forem divulgadas. Última atualização 14h30 - 05/11
BRASIL ENTRE A INFLAÇÃO QUE SOBE E A ATIVIDADE QUE CAI
Depois de cinco cortes de 25 pontos base ao longo do ano, o Copom manteve a Selic em 13,75% e escolheu tom mais duro, ainda que com um frase de contraponto. A mensagem foi que os juros já estão restritivos, uma forma de desencorajar o mercado a precificar altas no curto prazo.
O problema é que o cenário se complicou dos dois lados. A produção industrial de setembro recuou 0,8%, com fraqueza espalhada pelos setores e estoques em alta. Os indicadores de confiança e o PMI de outubro pioraram forte, o que sugere que o início do quarto trimestre seguiu o mesmo caminho. Alguns analistas já enxergam risco real de PIB negativo no terceiro trimestre e de recessão técnica no segundo semestre.
Enquanto isso, os preços aceleram. Os serviços ligados à mão de obra, que respondem mais diretamente à política monetária, continuam subindo com força, e o desemprego segue perto da mínima histórica. Ou seja, a economia está em pleno emprego e qualquer estímulo extra de demanda tende a virar preço ou importação, não crescimento.
O QUE ESPERAR DA SEMANA
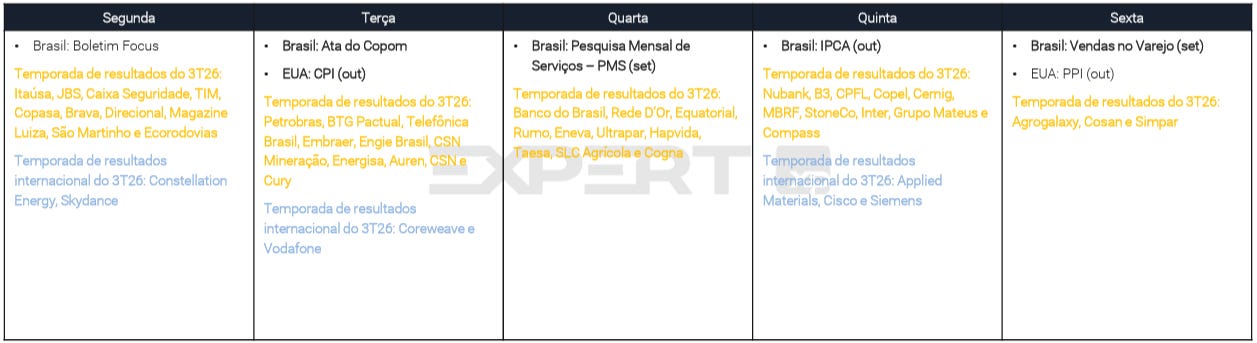
A agenda traz os dados que vão testar esse diagnóstico. Na segunda, sai o IGP-DI. Na quarta, o volume de serviços. Na quinta, o IPCA de outubro, que deve mostrar uma inflação de 12 meses perto de 4,7%, com núcleos e serviços mais firmes. Na sexta, as vendas do varejo. A expectativa é de fraqueza na margem, o que reforçaria a leitura de desaceleração.
O IPCA é o dado mais sensível. Uma leitura mais pesada nos núcleos tira espaço para qualquer conversa sobre corte e reforça a tese de uma pausa longa, que algumas casas já projetam até o fim de 2027.
Nos próximos meses, a política será destaque
Com o novo mandato do presidente Lula começando na virada do ano, o mercado espera os nomes da equipe econômica e, com menos probabilidade, o preenchimento das vagas na diretoria do BC. O presidente viaja na próxima semana, então o noticiário mais importante deve ficar para o fim de novembro e o início de dezembro.
O cenário-base é de ajuste fiscal gradual, apoiado mais em receita do que em corte de gasto, e juros acima do neutro. Para 2027 há uma fila de pressões sobre o IPCA, como a possível redução da jornada de trabalho, efeitos do El Niño, tributos, defasagem de combustíveis e fim de subvenções. Mesmo sem esses choques, a inflação ficaria em torno de 5%, ainda acima da meta.
Enquanto o real ficar estável, ele ajuda a ancorar os preços. Cortar cedo demais, sem sinais claros de desinflação, arriscaria o argumento central do carry trade. Já a conta corrente tem melhorado, ajudada pelo saldo do petróleo, com projeções abaixo de 2% do PIB.
Em resumo, o Banco Central está num aperto, e a bola está com o governo.
Calendário da Semana
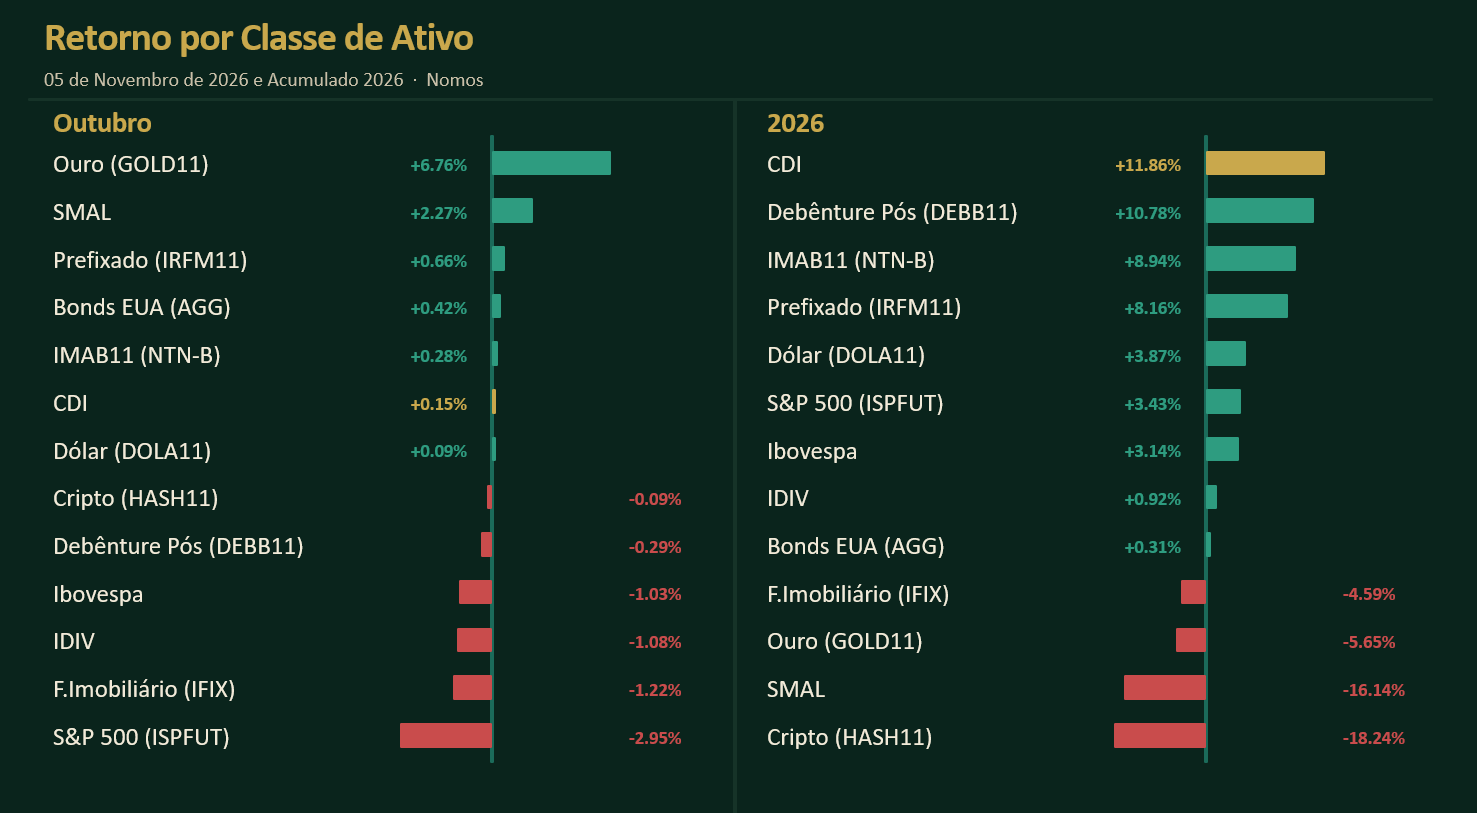
Rentabilidade das principais classes
Fluxo de capital estrangeiro B3
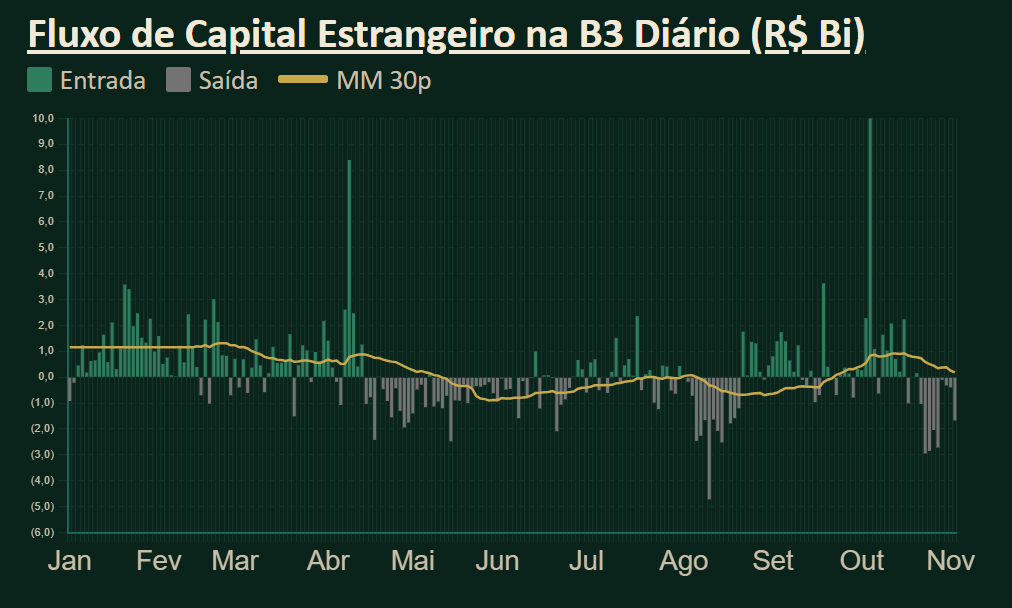
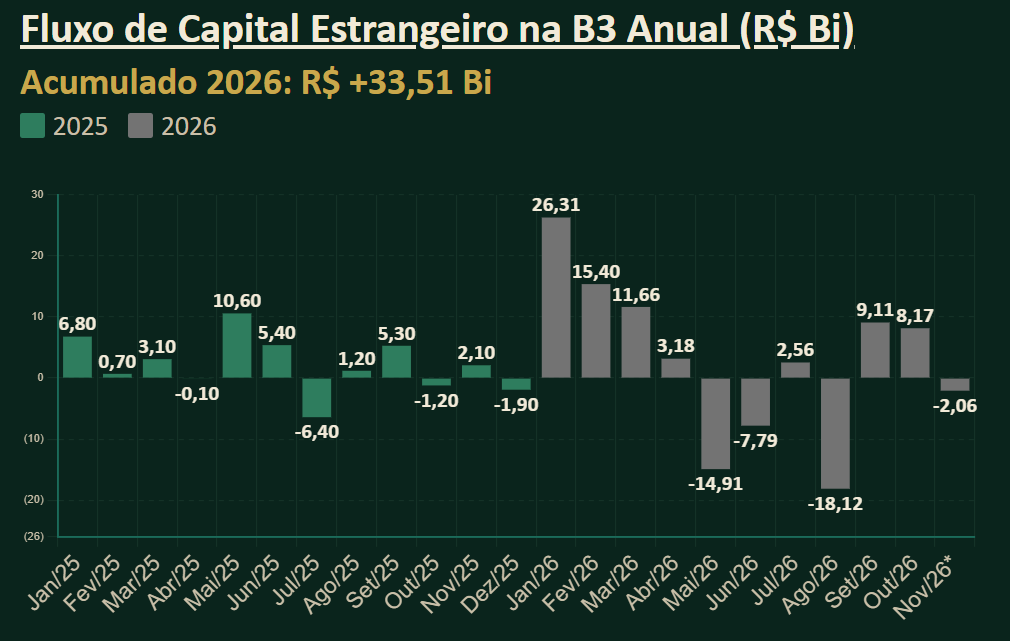
De olho nos gráficos
Conteúdos que prestam

MEMOLOGY
Trump ensina receita delícia de Enchilladas